こんにちは、PR BASE不動産市場調査部です♪
東日本REINSサマリーレポート2026年8月分が更新されました!
では早速レポートを見ていきましょう!と、いつものようにお知らせです!
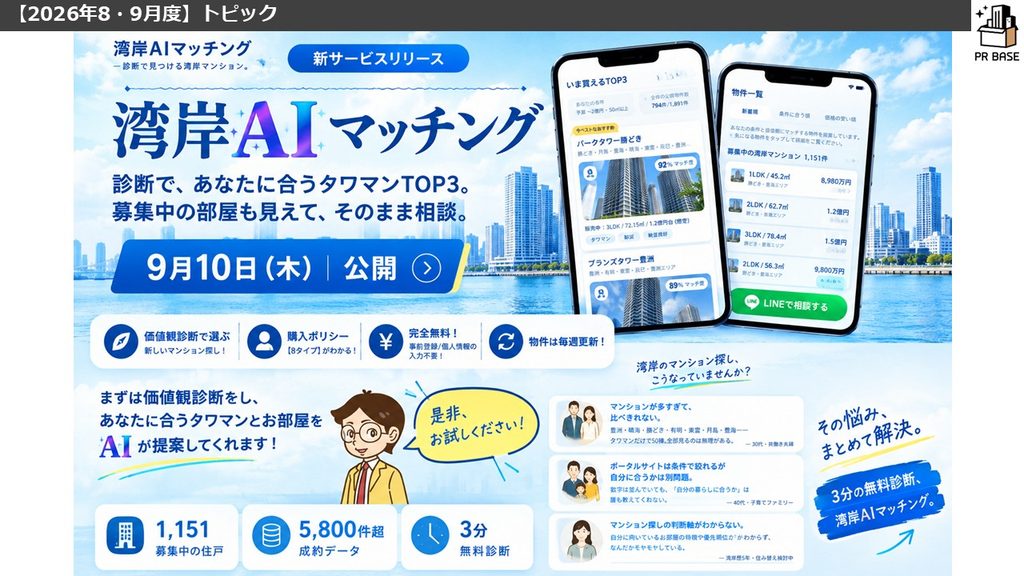
今月は藤田さんが9月10日リリースしたサービス「湾岸AIマッチング」を紹介させていただきます。
湾岸エリアでマンションを探す際、「物件が多すぎて、どれを選べばいいかわからない」という人も多いのではないでしょうか。そんな悩みに応えて登場したのが、「湾岸AIマッチング」です。
予算や広さ、間取りなどの希望条件に加え、24問の「価値観診断」に答えることで、AIがあなたの購入ポリシーを8タイプに分類。
さらに、現在募集中の住戸の中から、条件と価値観の両面でマッチするおすすめのタワーマンション・住戸TOP3を提案してくれます。
会員登録や個人情報の入力は不要で、診断はわずか3分。物件情報を「条件」で絞り込むだけではなく、「自分に合うか」という視点からマンションを探せる新しいサービスです。
湾岸タワマンを検討している人はもちろん、「自分ならどんなマンションが向いている?」という興味本位の診断もぜひ試してみてはいかがでしょうか。
それでは、≪2026年8月度REINSサマリーレポート≫です。
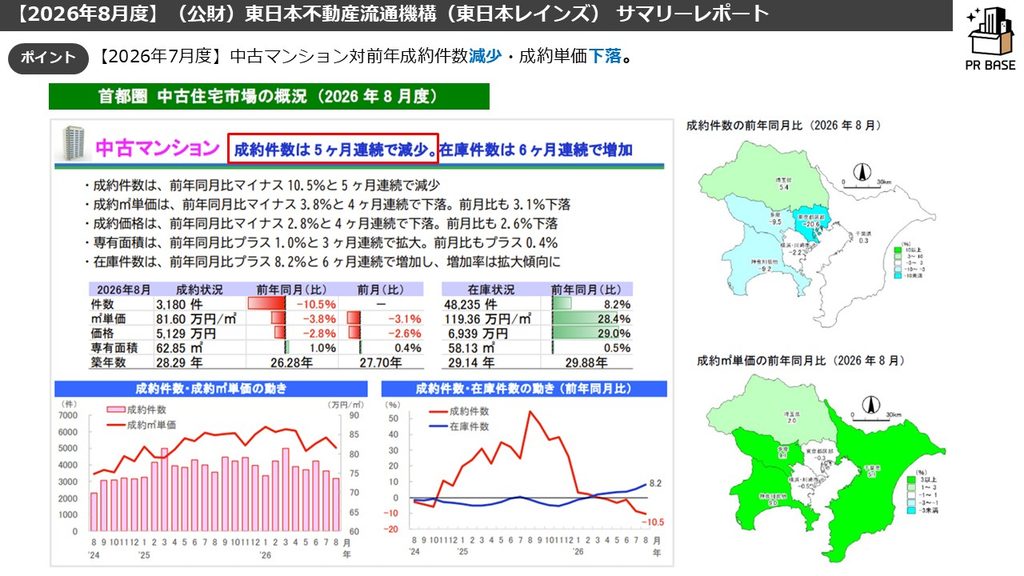
1都3県全体では、対前年成約数減少↓・成約単価下落↓/対前月在庫増加↑・成約単価下落↓
都心3区では、対前年成約数減少↓・成約単価上昇↑/対前月在庫増加↑・成約単価上昇↑
【首都圏全体】
首都圏全体の成約数は3,180件・前年比-10.5%と5ヶ月連続の減少で、減少幅は前月の-8.6%からさらに拡大しました。
成約㎡単価も81.60万円/㎡(前年比-3.8%、前月比-3.1%)と4ヶ月連続の下落となり、水準としては1990年10月(83.50万円/㎡)を下回りました。
成約価格も5,129万円(前年比-2.8%、前月比-2.6%)と同じく4ヶ月連続の下落です。
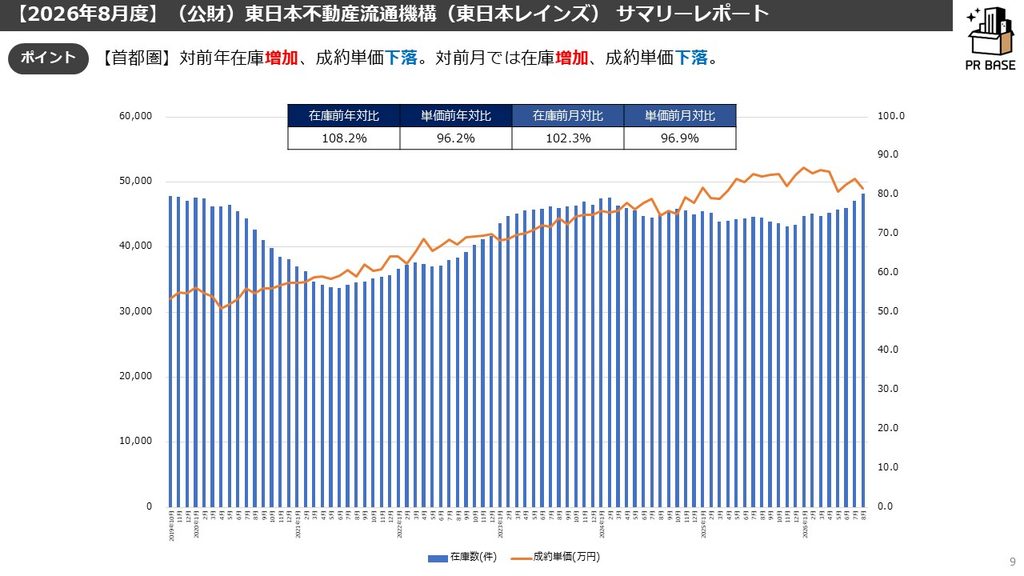
在庫件数は48,235件(前年比+8.2%)と6ヶ月連続で増加し、増加率も拡大傾向。
在庫㎡単価は119.36万円/㎡(前年比+28.4%)と25ヶ月連続の上昇で、成約単価が下がる横で売出側の価格認識だけが上がり続けています。
成約㎡単価と新規登録㎡単価(116.81万円/㎡)の乖離は+43.2%と、前月の+40.0%からさらに広がりました。
在庫を月間成約件数で割った消化月数も、前年同月の12.6ヶ月・前月の13.0ヶ月から15.2ヶ月へと一段と伸びています。
売れ残りの滞留が進んでいるのはマンションに固有の現象で、中古戸建は14.2ヶ月と前年並みの水準です(下記、戸建市況を参照)。
そして今月は、これまでの構図が一段先に進んだ月でもありました。
6月・7月は東京の弱さを近郊が補う形が見られましたが、
8月は多摩-9.5%(5ヶ月ぶりの減少)、神奈川県他-9.2%(22ヶ月ぶりの減少)、横浜・川崎-2.2%と、受け皿側の件数までが揃って前年割れに転じています。
プラスを守ったのは埼玉+5.4%と千葉+0.3%のみでした。
都心から押し出された需要がどこかで成約していれば首都圏合計はここまで落ちないはずで、実際には行き先を見つけられないまま市場から一旦引いた層が相応に出ていると見ています。
【東京都心部の動向】
都心3区の成約価格は1億4,175万円(前年比+4.5%、前月比+8.2%)と5月を底に3ヶ月連続で上昇し、前年比も4ヶ月ぶりにプラス転換しました。
成約㎡単価も246.81万円/㎡(前年比+4.1%)と2ヶ月連続のプラスです。
ただし成約件数は154件(前年比-38.9%)と8ヶ月連続の減少で、直近13ヶ月で最少。
専有面積は57.43㎡(前年比+0.3%)とほぼ横ばいのため、価格上昇は面積要因ではなく「成約したのが高単価物件に偏った」結果と読むのが妥当。
エリア別では、東京6エリアすべてが成約件数で前年割れとなりました。
減少幅は城北-7.5%、多摩-9.5%、城西-15.8%、城東-20.8%、城南-21.1%、都心3区-38.9%と、都心に近いほど深い並びです。
【市場から人が減っている3つの層】
今の首都圏マンション市場は、買い手が「価格に納得しない」というより、買い手そのものが層ごとに抜けている状態にあります。
〈1〉投資・買取再販層の退出(都心3区)
〈2〉与信が伸びず「買えない」実需層
〈3〉外側も高くなり、動けなくなった様子見層
〇戸建市況〇
中古戸建は成約1,641件(前年比+1.9%)と2ヶ月ぶりに増加、成約価格3,960万円(+1.7%)は8ヶ月連続の上昇、在庫は23,277件(-1.2%)と7ヶ月連続の減少でした。
在庫が積み上がるマンションとは真逆の需給で、与信が縮むなかでグロスを抑えつつ広さを取る受け皿として機能している面があります。
ただし新築戸建の首都圏成約件数は1,261件(前年比-4.0%)と、この1年で初めて前年割れに転じました。
戸建もまた無条件に強いわけではなく、与信の締まりが及び始めている可能性があります。
他、現場の方々にお聞きした状況は以下の通りです。
※ヒアリングをした際の現場感を参考にしております
—————————————————————————-
≪ 選別相場が継続する中、価格帯・エリアによる「二極化」がより鮮明に ≫
「都心部では在庫と成約のギャップが再拡大し指値が通りやすくなる一方、価格帯ごとの明暗もはっきりしてきた」
・都心部(湾岸含む)では売出価格と成約価格の乖離が再び拡大しており、指値が通りやすいタイミング
・住宅ローン金利上昇・審査厳格化を背景に、「買いたくても買えない」層が増加
・価格帯別の動きが分化:1.5億円以下・3億円超の成約が増加する一方、1.5億〜3億円帯はやや伸び悩み
→審査金利の上昇で1.5億以下が1.2億以下と購入できる金額が下がっている傾向にあります。
・検討層の中心は世帯予算1億〜1.2億円のパワーカップル層。上限額が下がっている傾向あり。
・「1億円」が心理的な節目として強く意識され、1億超の物件は1億に向けて値下げ、8000万円台の物件は1億に向けて値上がりする動きも
・千葉方面(市川・金町など)でも価格上昇の動きがみられ、東京・千葉の価格差が縮小している
・グロス金額の低い物件から決まる傾向は継続(先月比変化なし)
・「ワンチャン価格(相場より高い強気設定)」はもう売れない
・都心での投資家(海外勢含む)や買取再販業者の動きが弱含み、実需層中心の市場構図が一段と強まる
・戸建てへの注目は引き続き高まっている
など
—————————————————————————-
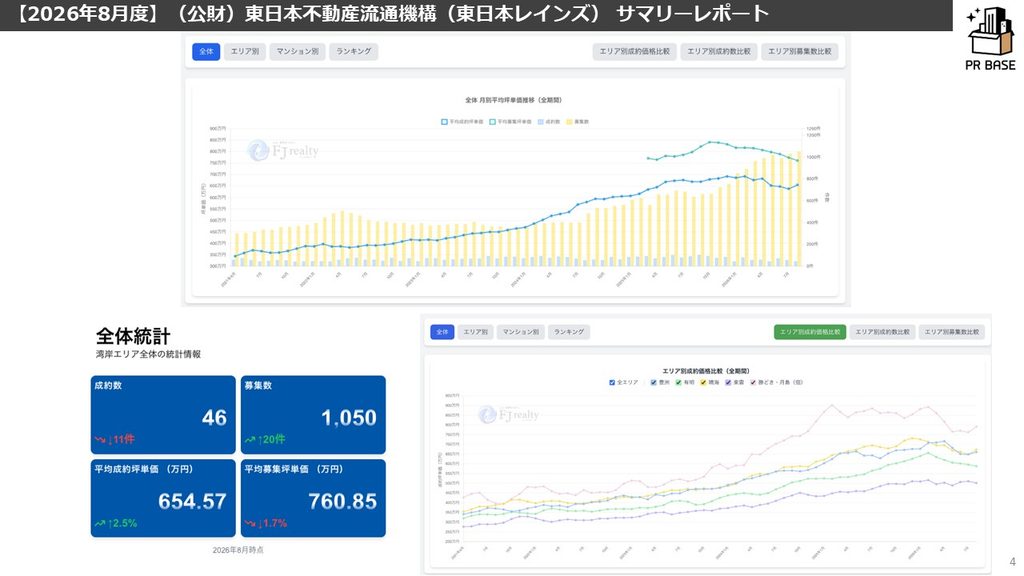
≪湾岸エリア状況≫ふじふじ太さん湾岸マンションアナリティクス参照
湾岸エリアの最新市況は、以下コラムを参照しております。併せてご確認ください。
◆【一転募集件数大幅増】2026年8月迄の湾岸エリア最新市況分析レポート
今月(8月)の湾岸エリアは
【成約価格上昇・坪654万(先月比+2.5%)/募集価格下落・坪760万(先月比-1.7%)/成約件数減・46件(前月比-11件)/募集件数増・1,050件(先月比+20件)】
≪成約件数は前年比ほぼ半減。価格上昇は薄商いによる「見かけ」で、買い手優位が一段と鮮明に≫
8月の成約価格は坪654万円(前月比+2.5%)と3ヶ月ぶりに上昇し、豊洲661万円(+1.8%)、勝どき/月島791万円(+3.7%)、晴海673万円(+3.7%)とグロス価格の高いエリアが揃って上昇しました。
ただし成約件数が極端に少なく、坪800万〜1,000万円弱の角部屋成約に平均が引っ張られた形です。
現場では値下げが増え相場近辺でも売れないケースが増えており、「価格が上がった」ではなく「高い部屋しか売れなかった」と読むのが妥当です。
成約件数は46件(前月比-11件、前年同月比-45件)と流動性はほぼ半減し、成約回転率も4.3%(前月比-1.2ポイント)と過去最低を更新。
晴海フラッグSKYDUOは募集120件に対し成約4件(成約率約3%)、板状は成約ゼロ件でした。
募集価格は坪760万円(前月比-1.7%)と下落し、売出と成約の乖離は前月の+21.3%から+16.2%へ縮小。
一方で募集件数は1,050件(前月比+20件)と2ヶ月連続増で過去最高を再更新しました。
来年・再来年引き渡しの新築契約者が売却を前倒しする動きも出ており、昨年とは逆の「売りが売りを呼ぶ展開」に入りつつあります。
なお高単価で決まるのは「広い角部屋」と「1LDK」に偏っています。ここでもグロスが十字される市場になってきたと感じます。
【結論】
平均価格は3ヶ月ぶりに上昇したものの、成約件数は前年比半減、回転率は過去最低、募集件数は過去最高更新と、実態は前月よりさらに買い手優位に傾きました。
価格の上振れは薄商いによる見かけ上のもので、下げ止まりと捉えるのは危険です。
金利のある世界への移行に加え、経営管理ビザ・永住権の厳格化や短期転売課税の検討など、外資・投資マネーを前提とした「旧ルール」が変わりつつあります。
湾岸の平均坪単価650万円程度(70㎡換算で1.3億円台)を実需層がどこまで受け止められるかが、今後の焦点になりそうです。
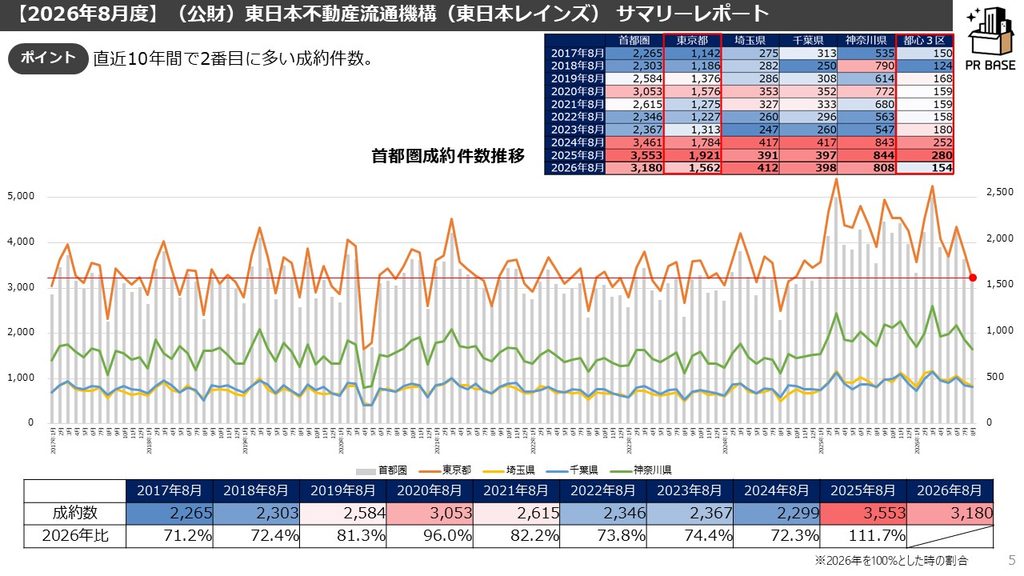
スライドの通り、1都3県全体では、直近10年間で2番目に多い成約件数になりました。
(※2025年1月からのREINS集計方法の変更により成約数への影響があるかもしれないとのことでしたのでご注意ください)
ただし今月は、件数の水準そのものよりも中身の変化に注目したいところです。
先月まではプラスを保っていた多摩(-9.5%)と神奈川県他(-9.2%)が前年割れに転じ、東京都区部(-20.6%)だけでなく「受け皿」だった近郊エリアまで件数を落としました。
前年比でプラスを守ったのは埼玉(+5.4%)と千葉(+0.3%)の2エリアのみです。
都心で買えなかった層が近郊で吸収されていれば首都圏の合計はここまで落ちないはずですので、行き先を見つけられないまま一旦市場から引いた層が相応に出ていると見ています。
『選別相場』が、エリア単位から物件単位へと一段細かくなってきた印象です。
中古マンション成約件数および各指標は下記の通りです。
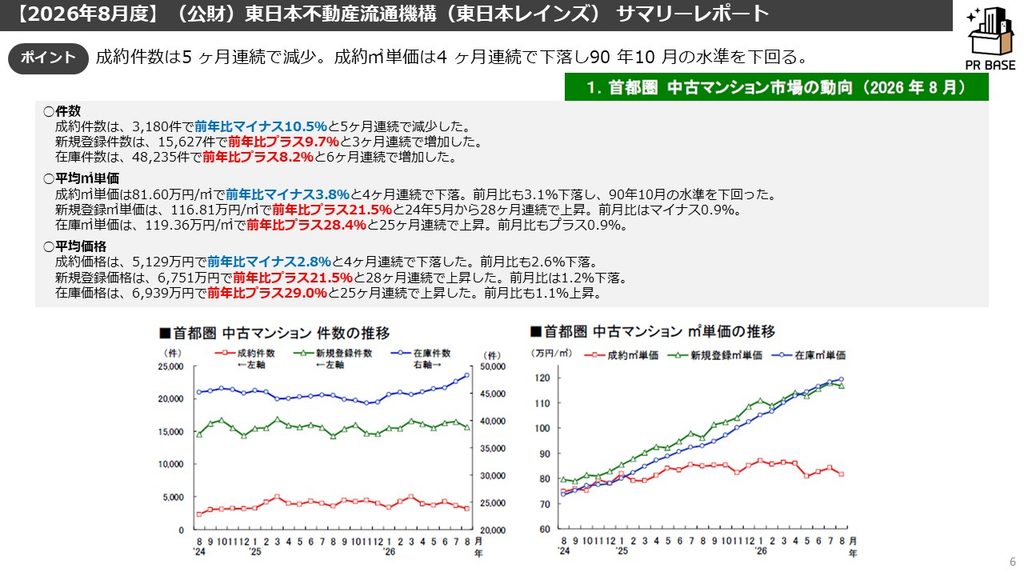
成約件数の減少・成約㎡単価の下落は今月も継続で、特に成約㎡単価81.60万円/㎡は前月比-3.1%と大きく下げ、1990年10月の水準を下回りました。
一方で新規登録㎡単価は116.81万円/㎡(前年比+21.5%)と24年5月から28ヶ月連続の上昇、在庫㎡単価も119.36万円/㎡(同+28.4%)と25ヶ月連続の上昇で、売主側の強気な姿勢は依然として続いています。
成約㎡単価との乖離は+43.2%と、前月の+40.0%からさらに広がりました。
ただし新規登録㎡単価は前月比-0.9%、新規登録価格も同-1.2%と、前月比では下げに転じています。売出価格の頭打ち感がようやく出てきたタイミングかもしれません。
背景としては、審査金利の上昇によって借入可能額が下がり、同じ年収でも狙える価格帯が下がっていることの影響が大きいと感じています。
だいぶ、個別のエリアによって好調・不調が出てくるようになりました。
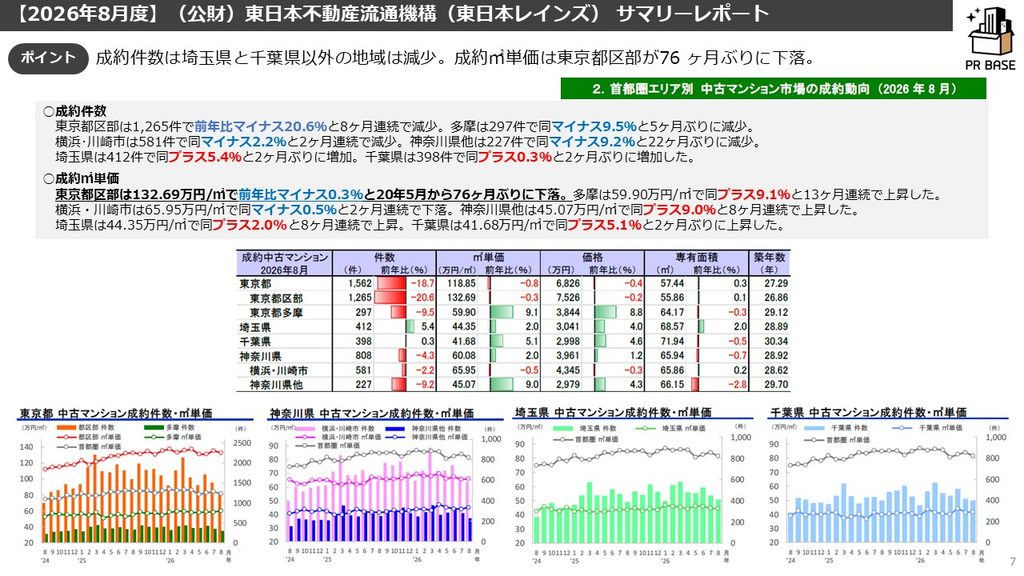
今月最大のトピックは、東京都区部の成約㎡単価132.69万円/㎡(前年比-0.3%)です。
ほぼ横ばいとはいえ、2020年4月以来76ヶ月ぶりの下落となりました。
価格の高騰により投資家が自重し、それを見た実需層が様子見に回るという構図が、ついに都区部の単価にも表れてきた形です。
件数面では東京6エリアすべてが前年割れとなり、先月唯一プラスだった多摩も297件(-9.5%)と5ヶ月ぶりの減少です。
ただし多摩の成約㎡単価は59.90万円/㎡(+9.1%)と13ヶ月連続で上昇しており、件数の落ち込みは夏枯れの要素が大きいと見ています。
一方で埼玉+2.0%、千葉+5.1%、神奈川県他+9.0%と近郊の単価上昇は続いており、東京と近郊の価格差は縮小方向にあります。
続いて、在庫件数と成約価格です。
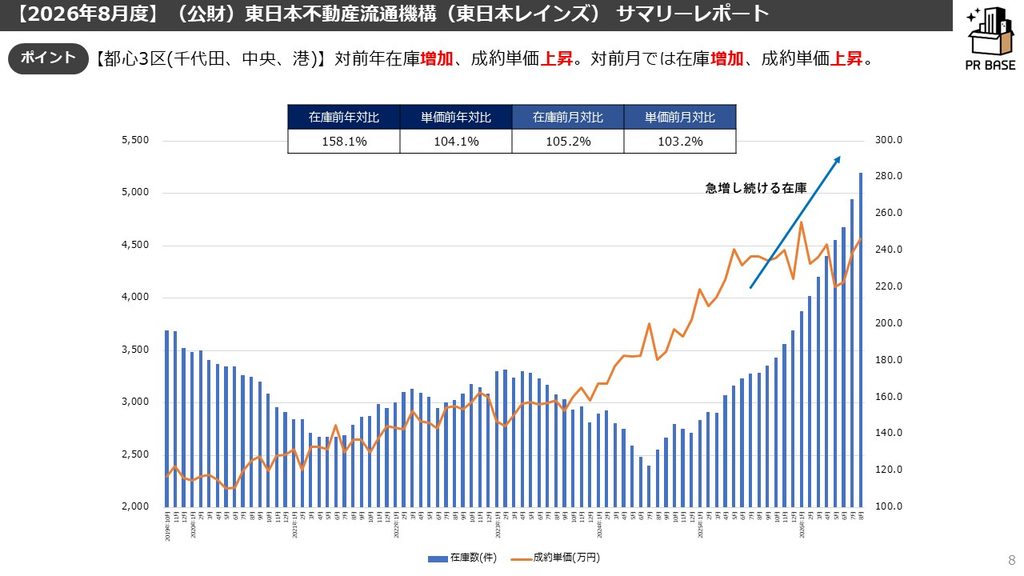
都心3区(千代田区、中央区、港区)の在庫は5,197件、対前年+58.1%と増加率がさらに加速しました(+44.8%→+50.5%→+58.1%)。対前月でも+5.2%です。
成約件数は154件(前年比-38.9%)と8ヶ月連続の減少で、直近13ヶ月では最少となりました。
相場が上がり続けたことでパワーカップルで買える範囲を超える物件が増えたことに加え、投資家・買取再販業者の離脱が大きな影響を与えていると考えられます。
象徴的なのが在庫の中身で、成約築年数22.91年に対して在庫築年数は19.42年。売れ残っているほうが築浅という状態です。
一方、成約価格は1億4,175万円(前年比+4.5%、前月比+8.2%)と3ヶ月連続で上昇していますが、専有面積はほぼ横ばいですので、高単価物件に成約が偏った結果と見るのが妥当です。相場の回復と読むには母数が薄すぎる点には注意が必要です。
毎月同様のことを申し上げていますが、中長期的には都心一等エリアの成約単価が引っ張る形で上昇に転ずると思っています。
しかし、審査金利の上昇や先行き不安のニュースが続いている間は、安定した上昇基調に戻るのはもう少し先になりそうです。
首都圏の平均値は、都心と近郊、さらに物件ごとの二極化(三極化)が進んだことで、実態を表しにくい数字になりつつあります。
参考までに、在庫を月間成約件数で割った消化月数は、前年同月12.6ヶ月・前月13.0ヶ月から今月は15.2ヶ月まで伸びました。売れ残りの滞留が数字にも表れてきています。
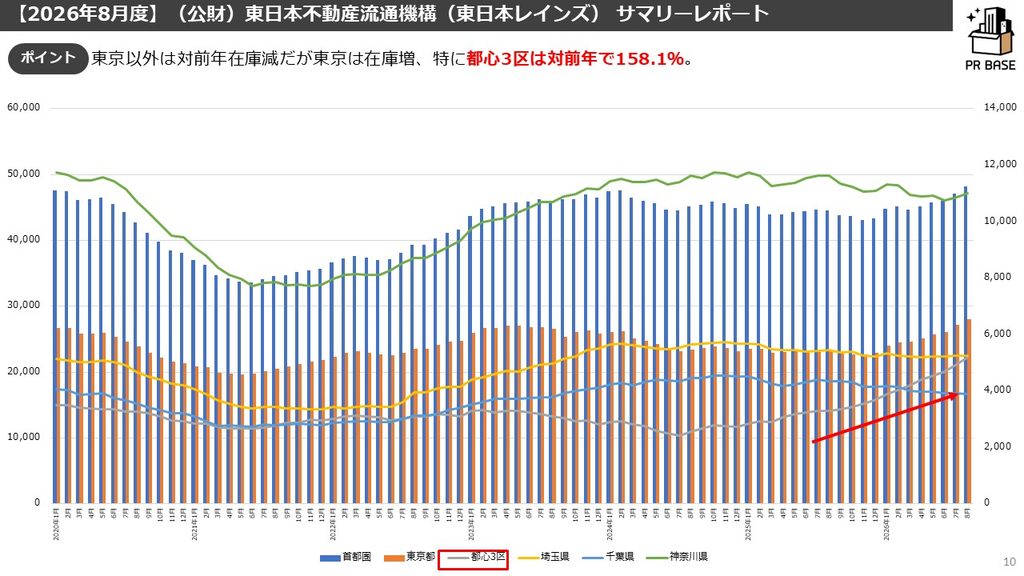
東京以外は対前年で在庫減が続いていますが、東京は引き続き在庫増です。特に都心3区は対前年158.1%と、先月の150.5%からさらに増加率が拡大しました。
東京の中では多摩地区のみが3,458件・対前年-5.5%と減少しており、6エリアで唯一在庫が減っています。
多摩は在庫㎡単価59.95万円/㎡が成約㎡単価59.90万円/㎡とほぼ一致しており、売出と成約の価格認識が揃っている唯一のエリアでもあります。
金利の上昇もあり、買手の動きはより慎重になっています。強気な売手との乖離は首都圏全体ではさらに拡大しました。
都心までのアクセスがいい近郊エリアが受け皿になっている構図自体は変わりませんが、今月はその近郊でも成約件数が前年割れに転じており、「受け皿の価格も上がりすぎた」段階に入った可能性があります。
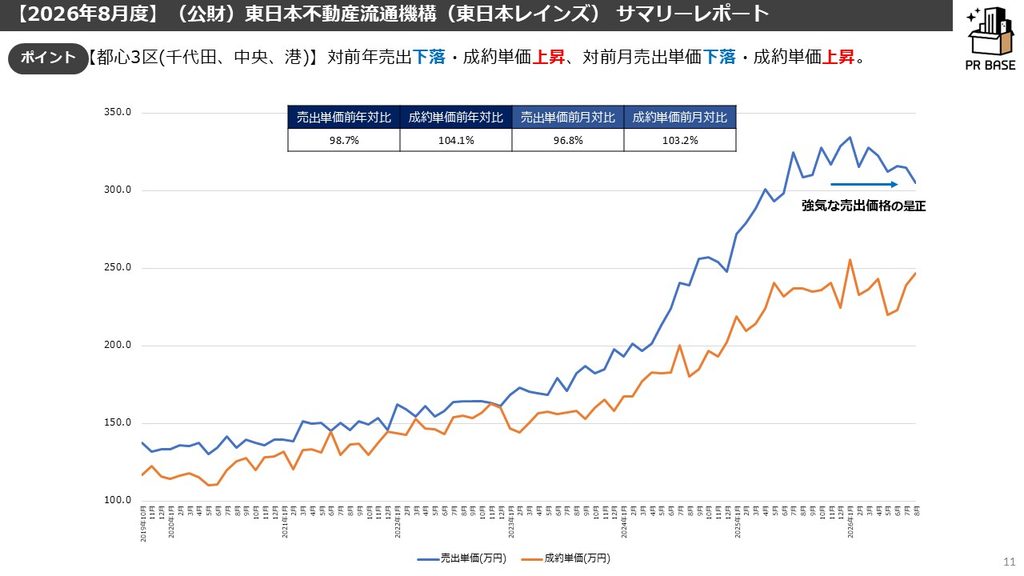
売出価格と成約価格です。
都心3区では、売出単価の強気是正がはっきり数字に出てきました。
新規登録㎡単価は304.86万円/㎡で前年比-1.3%と2ヶ月連続の前年割れ、前月比も-3.2%です。在庫㎡単価も317.53万円/㎡で前年比+0.2%と、ほぼ横ばいまで鈍化しました。
首都圏全体の在庫㎡単価が+28.4%で上がり続けているのとは対照的で、都心3区に限っては「ワニの口」の上あご側が下を向き始めた形です。
成約㎡単価との乖離も前月の+35.0%から+28.6%へ縮小しており、買主優位の中でも折り合いがつき始めたと見ています。
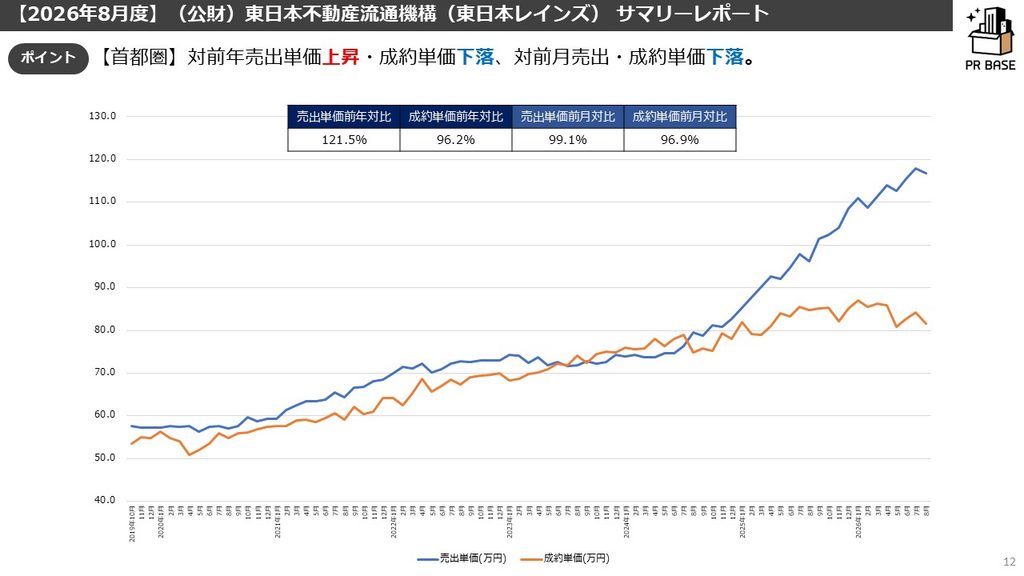
都心の価格に大きく左右されるので、あまり意味を成す指標ではなくなってきたと思います。
首都圏全体では、対前年で売出単価上昇・成約単価下落、対前月では売出・成約ともに単価下落という形になりました。
都心の高額物件で投資家が離れ、先行きを心配して売り出す方が増えていることが、売出単価を押し上げている一因かもしれません。
ただし前月比では新規登録㎡単価-0.9%、新規登録価格-1.2%と下げており、首都圏ベースでも売出価格の上昇はいったん止まっています。
これが一時的なものか、都心3区と同じように是正局面に入ったのか、来月以降の注目点です。
以上、今月の月例速報Market Watch~REINSサマリーレポートから不動産市場を読む~でした。