こんにちは、PR BASE不動産市場調査部です♪
東日本REINSサマリーレポート2026年9月分が更新されました!
では早速レポートを見ていきましょう!と、いつものようにお知らせです!
今月のトピックは、東京不動産マニアと大阪のタワーマンションに特化した不動産会社「TOWERZ」の芝崎さんによる、注目のコラボ動画2本をご紹介します。
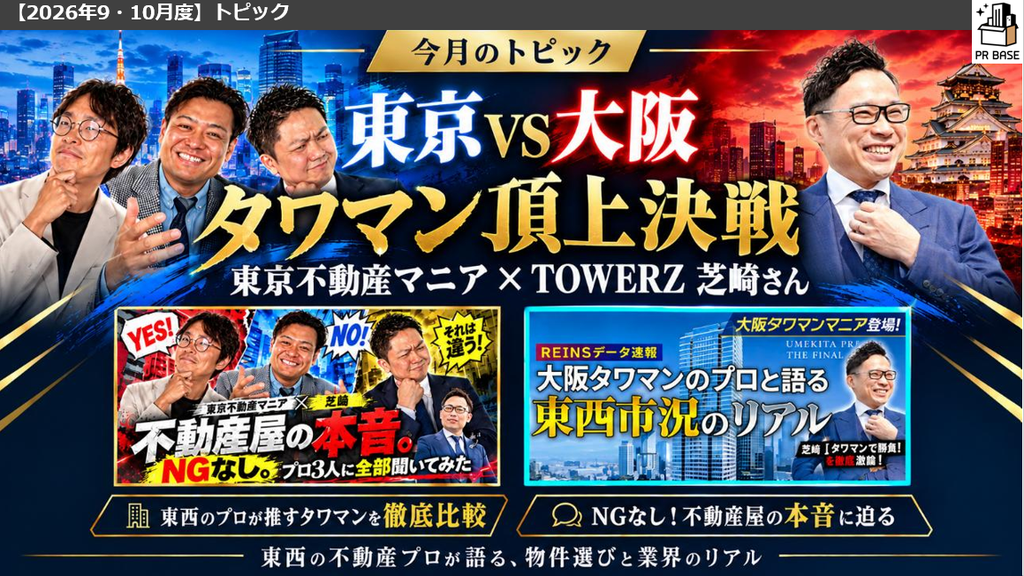
1本目は、「東京vs大阪のタワマン頂上決戦!」。東京と大阪、それぞれの不動産を知り尽くしたプロが、タワーマンションの魅力をテーマごとにプレゼンバトル! 外観デザインや共用部のコンセプト、眺望、さらには各エリアのナンバーワン物件まで、東西の個性がぶつかり合います。
東京の「パークコート神宮北参道ザ タワー」や「アマンレジデンス」などに対し、大阪からは「シティタワー西梅田」や「グラングリーン大阪 THE NORTH RESIDENCE」などが登場。大阪城ビューや大阪駅至近の立地、ホテル一体型のタワマンなど、東京とは異なる大阪ならではの魅力も見どころです。果たして、各部門の勝者はどちらに?
2本目は、「NGなし!不動産屋の本音をプロ3人に全部聞いてみた」。自分なら今、家を買うのか? タワマンと戸建て、どちらを選ぶ? 住宅ローンは年収の何倍まで借りる? 不動産価格は高すぎる? さらには「不動産営業の言う資産価値は信用できるのか?」など、普段はなかなか聞けない質問に、東京不動産マニアのプロ3人が本音で回答します。
特に注目したいのは、物件の資産性を判断するうえで、営業担当者の言葉を鵜呑みにせず、自分自身でも情報を分析することの大切さ。物件探しだけでなく、契約の実行や意思決定のサポートにこそ、不動産のプロの価値があるという話も印象的です。
東京と大阪のタワマンの違いを楽しみながら、不動産のプロのリアルな考え方にも触れられる今回のコラボ。 マンション購入を検討している方はもちろん、不動産市場に興味がある方も、ぜひ2本あわせてご覧ください!
それでは、≪2026年9月度REINSサマリーレポート≫です。
1都3県全体では、対前年成約数減少↓・成約単価下落↓/対前月在庫増加↑・成約単価下落↓
都心3区では、対前年成約数減少↓・成約単価下落↓/対前月在庫増加↑・成約単価下落↓
【首都圏全体】
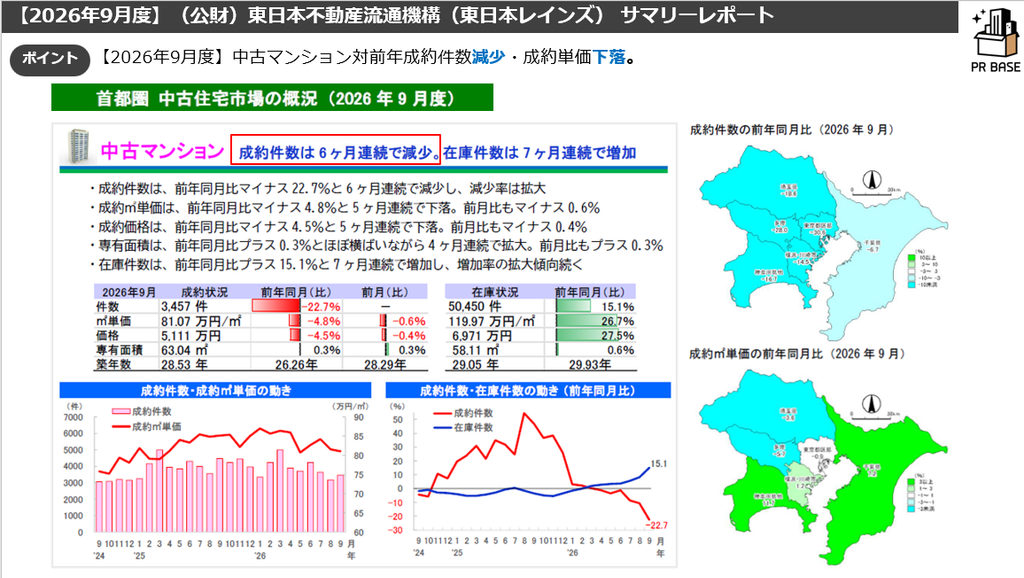
首都圏の成約数は3,457件(前年比-22.7%)と6ヶ月連続の減少で、減少幅は前月の-10.5%から倍以上に拡大しました。
成約㎡単価は81.07万円/㎡(前年比-4.8%、前月比-0.6%)、成約価格は5,111万円(前年比-4.5%、前月比-0.4%)と、いずれも5ヶ月連続の下落です。
㎡単価は引き続き1990年10月(83.50万円/㎡)の水準を下回っています。
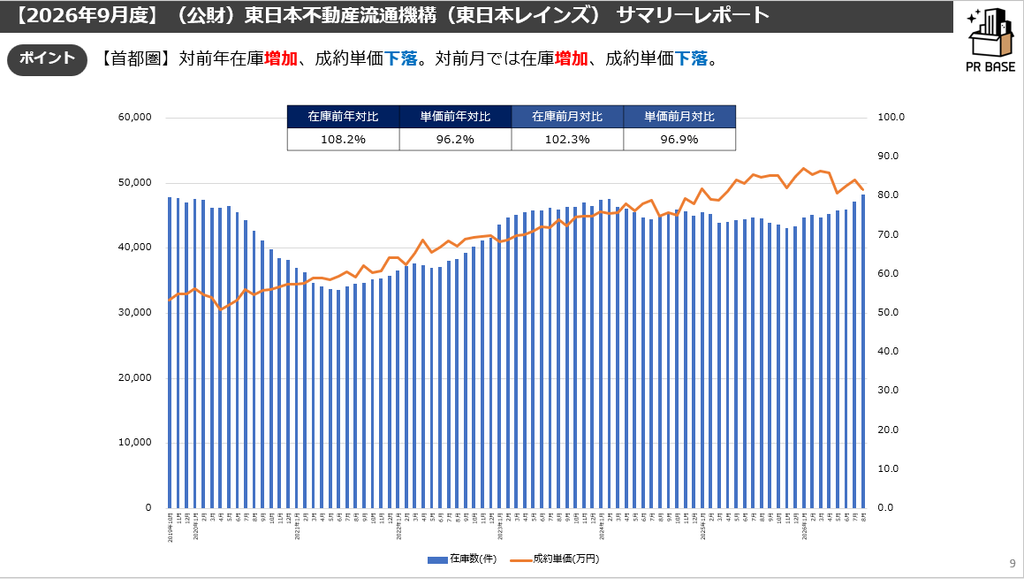
一方、在庫件数は50,450件(前年比+15.1%)と7ヶ月連続で増加し、5万件の大台に乗りました。
在庫㎡単価は119.97万円/㎡(前年比+26.7%)と26ヶ月連続の上昇です。
成約㎡単価と新規登録㎡単価の乖離も+45.6%(前月+43.2%)とさらに拡大し、売出側の価格認識は依然として高止まりしています。
在庫消化月数は14.6ヶ月で、前年同月(9.8ヶ月)の約1.5倍です。
エリア別では、8月にプラスだった埼玉(-18.6%)・千葉(-6.7%)も減少に転じ、首都圏の全地域で成約件数が前年割れとなりました。
都心から押し出された需要の「受け皿」だった郊外でも、件数が揃って落ち込んでいます。
【東京都心部の動向】
都心3区の成約件数は176件(前年比-39.3%)と9ヶ月連続の減少です。
成約㎡単価は231.17万円/㎡(前年比-1.6%、前月比-6.3%)と3ヶ月ぶりに前年割れとなりました。8月の価格上昇は「高単価物件への偏り」による見かけだったことが裏付けられた形です。
注目すべきは売出側の変化です。在庫件数は5,537件(前年比+64.8%)と膨らむ一方、在庫㎡単価(前年比-2.0%)と新規登録㎡単価(同-1.2%)がそろって前年割れとなりました。
「売れなくても売出価格は下げない」状態が続いていた都心3区で、売り手の値付けが下がり始めたサインと捉えています。
ただし在庫消化月数は31.5ヶ月(前年同月11.6ヶ月)と、売り手と買い手の距離はなお大きいままです。
【トピック:「流通総額」で見る都心マンション市場】
Xで話題になっていた「成約件数×平均成約価格」による推計流通総額を、9月分で試算しました(2025年9月→2026年9月)。
話題になっていた投稿 https://x.com/koheinomad/status/2107817590227882082?s=20
・都心3区 375.6億円→231.1億円(-38.5%) ・城東地区 375.3億円→234.2億円(-37.6%)
・城南地区 295.4億円→231.6億円(-21.6%) ・城西地区 273.6億円→180.3億円(-34.1%)
・城北地区 200.2億円→148.4億円(-25.9%) ・東京23区合計 1,520.1億円→1,025.6億円(-32.5%)
8月に唯一プラスだった城北も含めて全地区で減少し、23区の流通総額は約3分の2に縮小しました。
ただし、前年9月は都心3区の成約件数が前年比+57.6%と突出した高水準でした。
2年前(2024年9月)と比べると、件数はほぼ横ばい、流通総額は2割ほど上回る水準です(概算)。「暴落」は昨年のピーク対比での話と言えます。
過熱からの正常化なのか、本格的な調整局面入りなのかは、今後数ヶ月の売出価格の動きが鍵になりそうです。
【市場から人が減っている3つの層】※先月同様
〈1〉投資・買取再販層の退出(都心3区) 〈2〉与信が伸びず「買えない」実需層 〈3〉外側も高くなり、動けなくなった様子見層
〇戸建市況〇
中古戸建は成約1,658件(前年比-16.5%)と2ヶ月ぶりに減少しました。
成約価格は4,116万円(前年比+5.4%)と9ヶ月連続で上昇した一方、在庫は23,587件(同+0.2%)と8ヶ月ぶりに増加に転じ、在庫消化月数は14.2ヶ月(前年同月11.9ヶ月)へ伸びています。
受け皿として機能してきた戸建にも、与信の締まりが及び始めたと見ています。
他、現場の方々にお聞きした状況は以下の通りです。
※ヒアリングをした際の現場感を参考にしております
—————————————————————————-
≪ 売却期間の長期化が鮮明に。売り手の「歩み寄り」と売り急ぎが出始め、買い手には好機の局面へ ≫
「価格は大きく崩れていないが、とにかく売れるまでの時間が延びている。同じような条件でも、売主の事情次第で成約価格に大きな差が出てきた」
・都心部では成約価格は横ばい圏を保つ一方、売出物件が増え、成約までの期間が明確に長期化
→3LDKの場合、賃貸なら1週間程度で決まるところ、売却は4ヶ月程度かかるケースも
・売り手は売れず、買い手は「もっと下がるのでは」と待つ硬直相場に
・同一エリア・近しい条件でも、売主の事情次第で成約単価に大きな差
・築浅・駅近・駅直結や「唯一無二」の住戸は単価を維持
・明らかに割安な住戸は即成約。今の市況を逆手に取る買い手(海外法人含む)も存在
・売却が必須でない方は無理に売らず、賃貸に出す選択肢も
など
—————————————————————————-
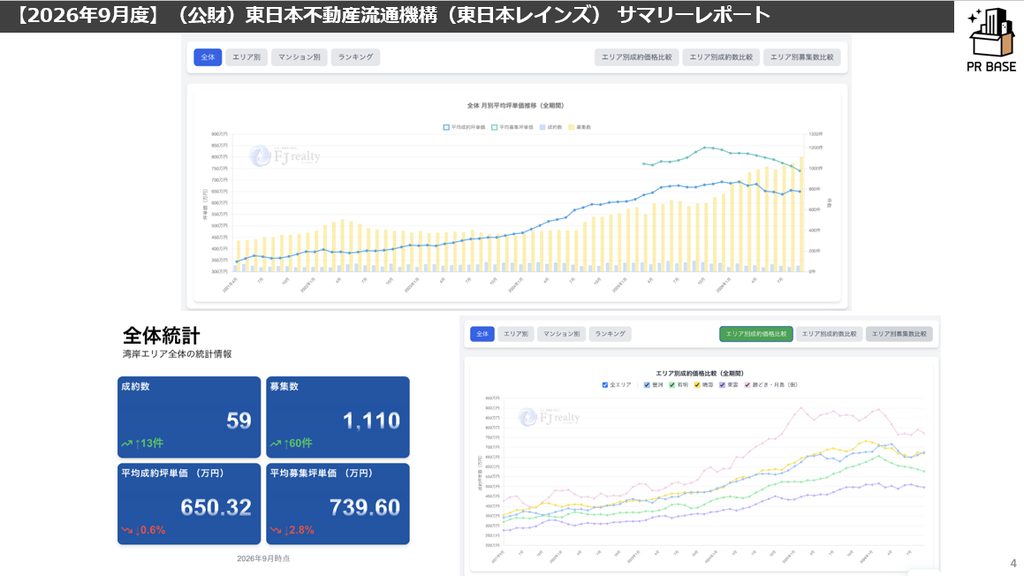
≪湾岸エリア状況≫ふじふじ太さん湾岸マンションアナリティクス参照
湾岸エリアの最新市況は、以下コラムを参照しております。併せてご確認ください。
◆【引き続き募集件数大幅増】2026年9月迄の湾岸エリア最新市況分析レポート
今月(9月)の湾岸エリアは 【成約価格下落・坪650万(先月比-0.6%)/募集価格下落・坪739万(先月比-2.8%)/成約件数増・59件(前月比+13件)/募集件数増・1,110件(先月比+60件)】
≪成約件数はやや持ち直すも前年比では半減。募集件数は過去最高を再更新し、売出価格の調整が始まる≫
9月の成約価格は坪650万円(前月比-0.6%)と微減でした。
エリア別では豊洲のみ上昇しましたが、これは最上階・120㎡超の角部屋が坪1,100万円超で決まった「スペシャル成約」によるものです。
薄商いのなかで高額成約に平均が引っ張られる構図は前月と同じです。
成約件数は59件と前月比+13件ですが、前年同月比では-45件と流動性はほぼ半減しています。
分析対象49棟のうち16棟が成約ゼロで、晴海フラッグ板状は坪500万円前半の割安な募集が増えても8・9月と成約ゼロでした。成約が集まっているのは、坪600万円前後の豊洲の優良中古です。
募集件数は1,110件(前月比+60件)と過去最高を再更新しました。
中央区の新築タワマン当選者が引き渡し前に現住居の売却を前倒しする動きや手付解除が増えており、過去15年で最も売りにくい局面との見方です。
一方、募集価格は坪739万円(前月比-2.8%)と2ヶ月連続で下落し、売出と成約の乖離は+16.2%から+13.7%へ縮小しました。都心3区と同様、売り手が成約水準に歩み寄り始めています。
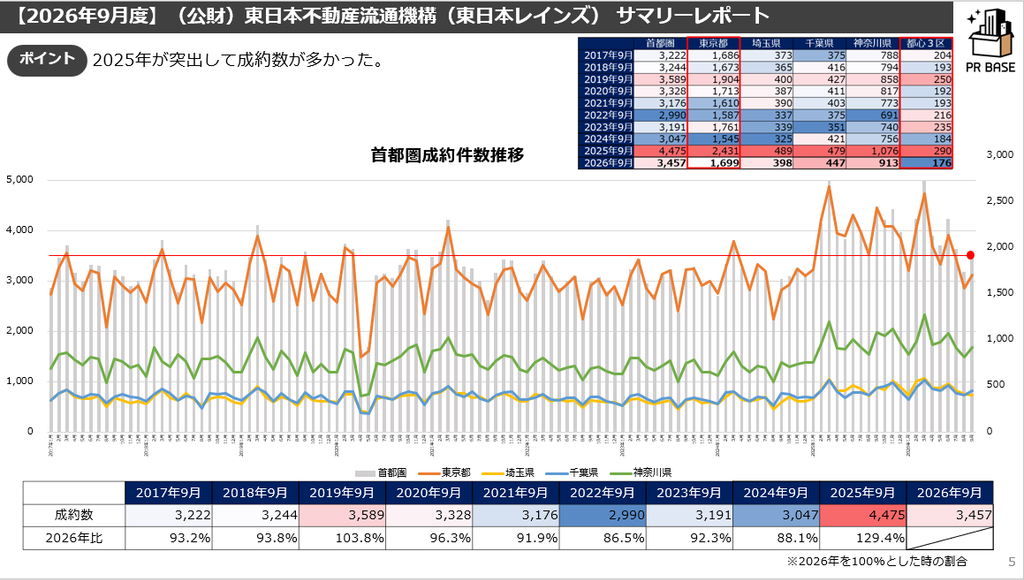
スライドの通り、1都3県全体では、9月としては直近10年間で3番目に多い成約件数になりました。
(※2025年1月からのREINS集計方法の変更により成約数への影響があるかもしれないとのことでしたのでご注意ください)
ただし今月は、件数の水準そのものよりも中身の変化に注目したいところです。
先月まで前年比プラスを守っていた埼玉(-18.6%)と千葉(-6.7%)も前年割れに転じ、東京都区部(-30.6%)・多摩(-28.0%)に加え、神奈川県他(-16.7%)、横浜・川崎(-14.5%)と、首都圏の全地域で件数が前年を下回りました。
「受け皿」として最後まで残っていた埼玉・千葉まで減少に転じたことで、都心から近郊へ需要が流れる動きは一巡した形です。
都心で買えなかった層が近郊で吸収されていれば首都圏の合計はここまで落ちないはずですので、行き先を見つけられないまま一旦市場から引いた層が相応に出ていると見ています。
一方で成約㎡単価は、千葉(+7.2%)や神奈川県他(+11.7%)では上昇しています。郊外でも「条件の良い物件だけが決まる」構図が広がっており、『選別相場』は都心だけでなく郊外も含めて、物件単位での選別がより鮮明になってきた印象です。
中古マンション成約件数および各指標は下記の通りです。
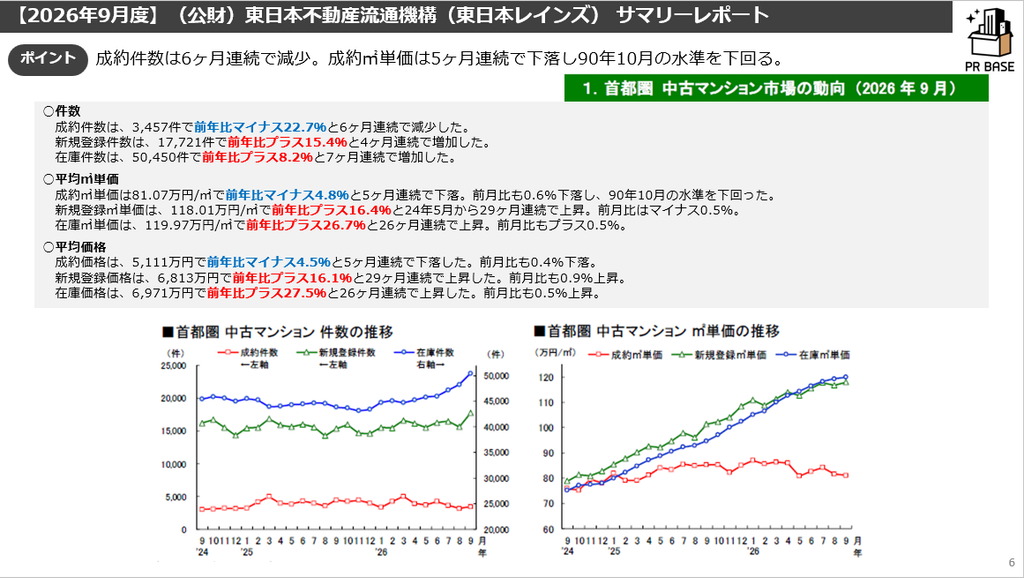
成約件数の減少・成約㎡単価の下落は今月も継続しています。成約㎡単価81.07万円/㎡は前月比-0.6%と下げ幅こそ縮小したものの、前年比では-4.8%と5ヶ月連続の下落となり、引き続き1990年10月(83.50万円/㎡)の水準を下回りました。
一方で新規登録㎡単価は118.01万円/㎡(前年比+16.4%)と24年5月から29ヶ月連続の上昇、在庫㎡単価も119.97万円/㎡(同+26.7%)と26ヶ月連続の上昇で、売主側の強気な姿勢は依然として続いています。
成約㎡単価との乖離は+45.6%と、前月の+43.2%からさらに広がりました。
先月は下げに転じていた新規登録㎡単価も、今月は前月比+1.0%(新規登録価格も同+0.9%)と再び上昇しており、首都圏全体で見ると売出価格の頭打ちとはまだ言い切れません。
ただし前年比の上昇率は、新規登録㎡単価が+21.5%→+16.4%、在庫㎡単価が+28.4%→+26.7%と鈍化しています。さらに都心3区では、新規登録㎡単価(前年比-1.2%)・在庫㎡単価(同-2.0%)がそろって前年割れとなりました。売出価格の調整は、都心から先に始まりつつあると見ています。
背景としては、審査金利の上昇によって借入可能額が下がり、同じ年収でも狙える価格帯が下がっていることの影響が大きいと感じています。
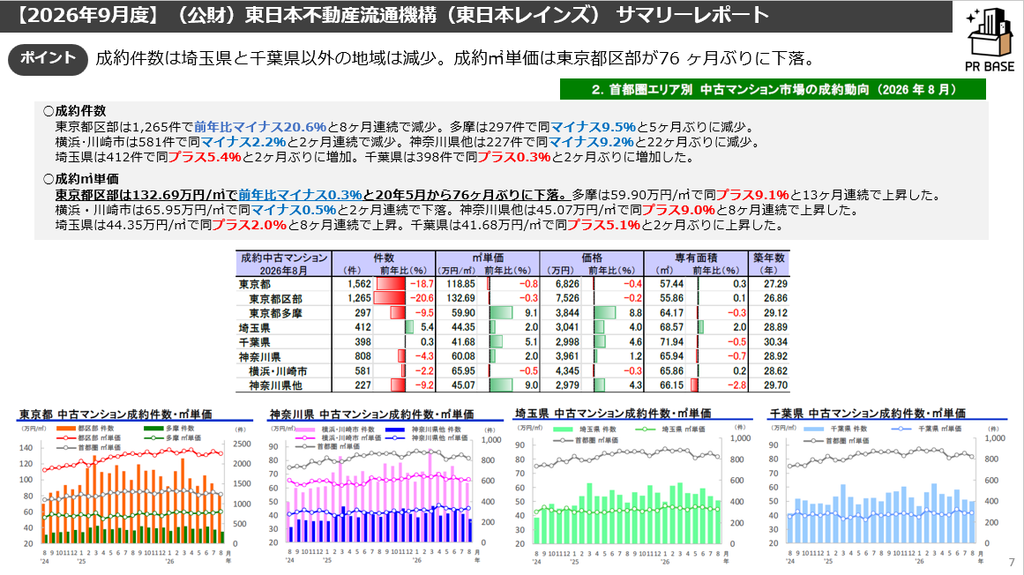
だいぶ、個別のエリアによって好調・不調が出てくるようになりました。
今月最大のトピックは、多摩の成約㎡単価55.29万円/㎡(前年比-5.7%)です。
先月まで13ヶ月連続で上昇していましたが、25年7月以来14ヶ月ぶりの下落となりました。前月比でも-7.7%と大きく下げています。
件数も314件(-28.0%)と2ヶ月連続の減少で、減少幅は先月の-9.5%から大きく拡大しました。先月は「単価が堅調なので件数減は夏枯れの要素が大きい」と見ていましたが、単価と件数がそろって落ちたことで、一時的な季節要因とは言いにくくなっています。
東京都区部も130.39万円/㎡(前年比-0.9%)と、先月の76ヶ月ぶりの下落に続き2ヶ月連続の前年割れです。投資家の自重を見た実需層が様子見に回る構図が、都区部から多摩へと広がってきた形です。
件数面では、都区部1,385件(-30.6%)、多摩314件(-28.0%)をはじめ、首都圏の全地域が前年割れとなりました。先月プラスだった埼玉398件(-18.6%)・千葉447件(-6.7%)もそろって減少に転じています。
単価面では、千葉+7.2%、神奈川県他+11.7%、横浜・川崎+1.2%と上昇が続き、東京と近郊の価格差は引き続き縮小方向にあります。
ただし埼玉は43.16万円/㎡(-3.6%)と9ヶ月ぶりに下落しました。近郊も一律に強いわけではなく、エリアごとの差が出始めています。
続いて、在庫件数と成約価格です。
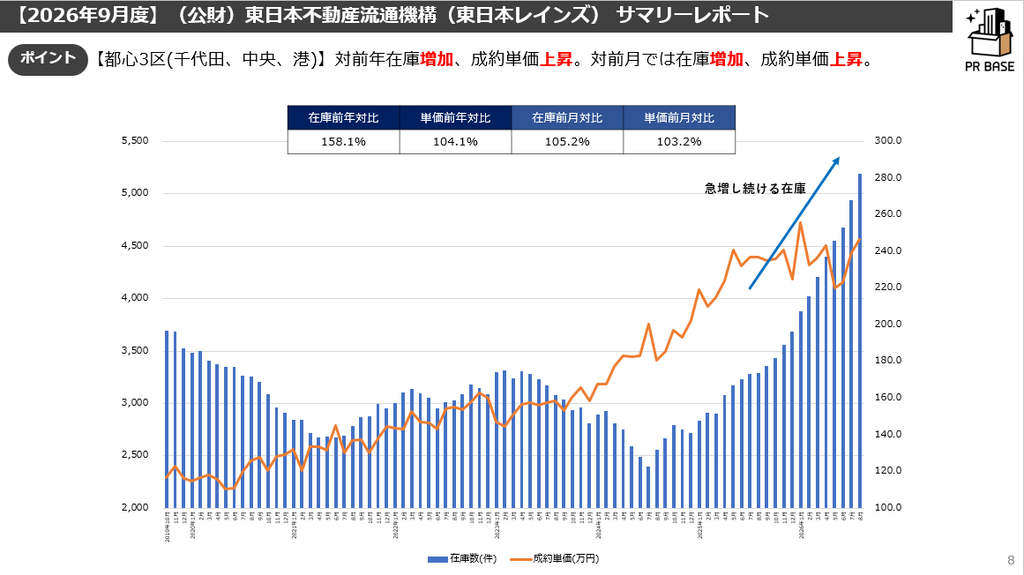
都心3区(千代田区、中央区、港区)の在庫は5,537件、対前年+64.8%と増加率がさらに加速しました(+50.5%→+58.1%→+64.8%)。対前月でも+6.5%です。
成約件数は176件(前年比-39.3%)と9ヶ月連続の減少です。前月の154件からは戻したものの、直近13ヶ月では2番目に少ない水準にとどまっています。
相場が上がり続けたことでパワーカップルで買える範囲を超える物件が増えたことに加え、投資家・買取再販業者の離脱が大きな影響を与えていると考えられます。
象徴的なのが在庫の中身で、成約築年数21.80年に対して在庫築年数は19.35年と、今月も売れ残っているほうが築浅という状態が続いています。
変化が出てきたのは在庫の値付けです。在庫㎡単価は313.33万円/㎡(前年比-2.0%)と、本データ掲載期間で初めて前年割れとなりました。売主側も、ようやく価格を下げ始めています。
一方、成約価格は1億3,132万円(前年比+1.4%、前月比-7.4%)と、先月の大幅上昇から反落しました。成約㎡単価も231.17万円/㎡(前年比-1.6%)と3ヶ月ぶりの前年割れです。
毎月同様のことを申し上げていますが、中長期的には都心一等エリアの成約単価が引っ張る形で上昇に転ずると思っています。
しかし、審査金利の上昇や先行き不安のニュースが続いている間は、安定した上昇基調に戻るのはもう少し先になりそうです。
今月は都心3区で在庫㎡単価が前年割れとなり、売主側の値付けにも調整が出始めました。売出と成約の乖離が縮まっていくことが、上昇基調に戻るための最初のステップになると見ています。
首都圏の平均値は、都心と近郊、さらに物件ごとの二極化(三極化)が進んだことで、実態を表しにくい数字になりつつあります。
参考までに、在庫を月間成約件数で割った消化月数は、今月14.6ヶ月でした。前月の15.2ヶ月からはやや縮みましたが、これは9月に成約件数が季節的に戻ったためで、前年同月の9.8ヶ月と比べると約1.5倍の水準です。
都心3区に限ると31.5ヶ月(前年同月11.6ヶ月)と約2.7倍に達しており、売れ残りの滞留は都心ほど深刻になっています。
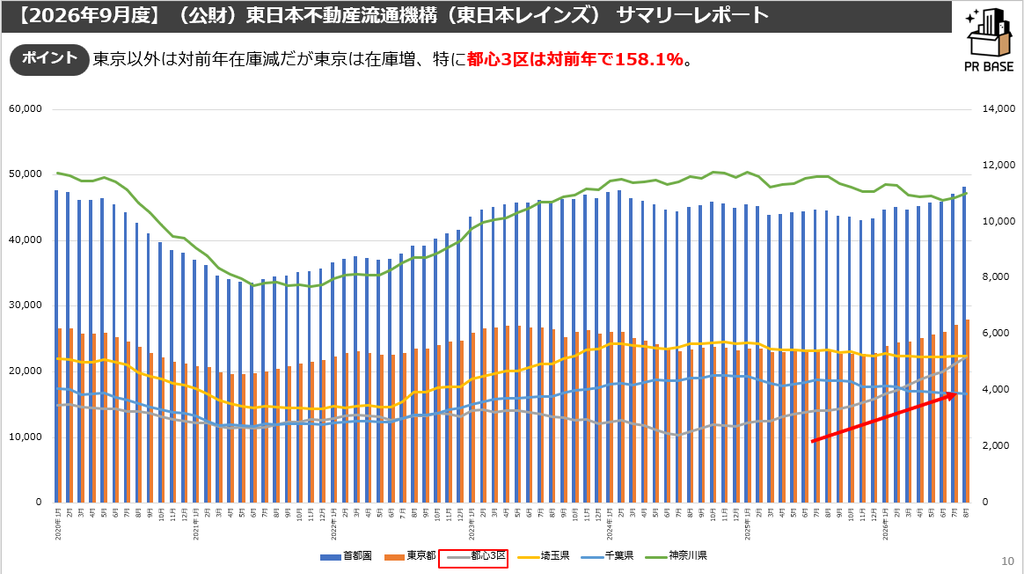
東京以外では、千葉(3,998件・対前年-8.1%)と神奈川(11,260件・同-0.8%)は在庫減が続いていますが、減少幅は縮小しています。埼玉は5,407件・同+1.1%と在庫増に転じました。
東京は29,785件・同+30.7%と引き続き在庫増で、特に都心3区は対前年164.8%と、先月の158.1%からさらに増加率が拡大しています。
先月まで6エリアで唯一在庫が減っていた多摩も、今月は3,578件・対前年+1.2%と増加に転じ、東京の全エリアで在庫が前年を上回りました。
都心までのアクセスがいい近郊エリアが受け皿になっている構図自体は変わりません。ただ、今月は近郊でも成約件数が全地域で前年割れとなり、多摩・埼玉では在庫も増加に転じました。「受け皿の価格も上がりすぎた」段階から一歩進み、受け皿側にも在庫が溜まり始めた段階に入ったと見ています。
売出価格と成約価格です。
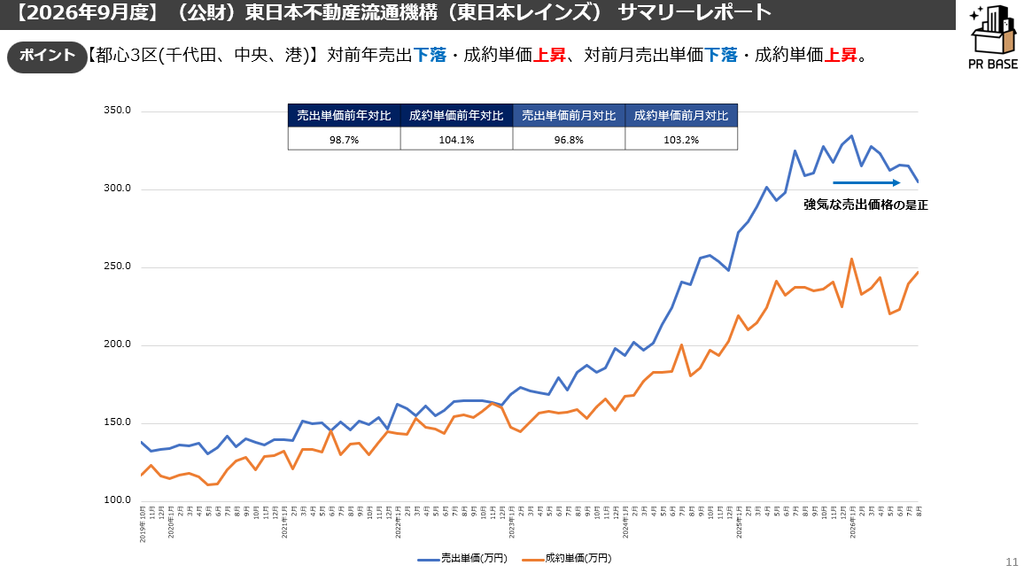
都心3区では、売出単価の強気是正が今月も数字に表れています。新規登録㎡単価は306.67万円/㎡で前年比-1.2%と3ヶ月連続の前年割れでした(前月比は+0.6%)。
売主が値付けを下げても、買主はそれ以上に慎重になっている状況です。折り合いがつくまでには、もう少し時間がかかりそうです。
最後に、首都圏全体の売出単価と成約単価の推移グラフです。
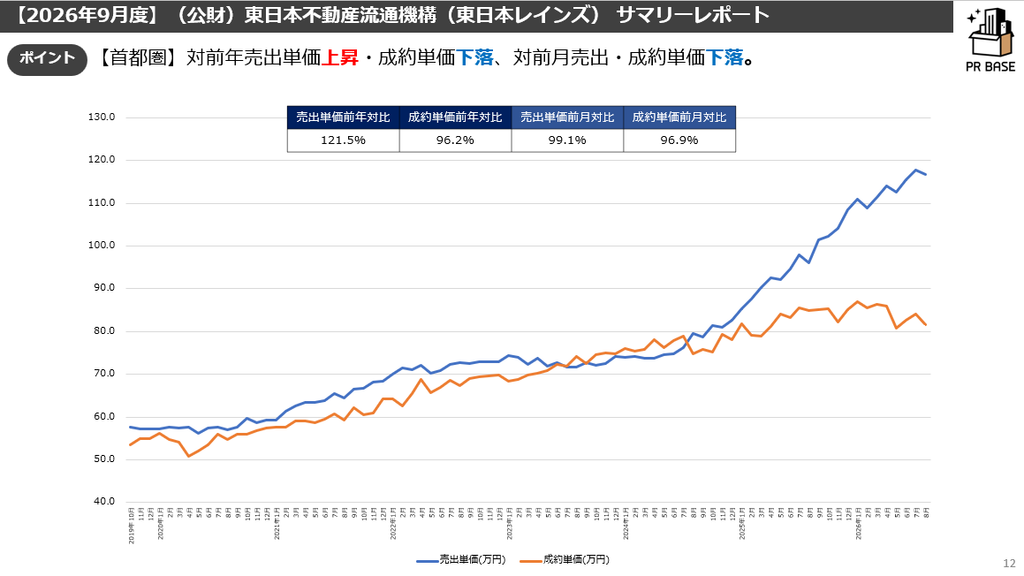
都心の価格に大きく左右されるので、あまり意味を成す指標ではなくなってきたと思います。
首都圏全体では、対前年で売出単価上昇・成約単価下落、対前月でも売出単価上昇・成約単価下落という形になりました。
先月は新規登録㎡単価が前月比-0.9%と下げ、売出価格の上昇がいったん止まったかに見えました。しかし今月は118.01万円/㎡(前月比+1.0%)、新規登録価格も6,813万円(同+0.9%)と再び上昇しています。首都圏ベースで見る限り、先月の下げは一時的なものだったようです。
ただし前年比の上昇率は+21.5%→+16.4%と縮小しており、上昇の勢い自体は確実に鈍っています。
都心3区ではすでに売出単価が前年割れとなり、是正局面に入っています。一方、首都圏全体ではまだ上昇の鈍化にとどまっているのが現状です。
都心で始まった売出価格の是正が近郊にも広がっていくのかどうかが、来月以降の注目点です。
以上、今月の月例速報Market Watch~REINSサマリーレポートから不動産市場を読む~でした。