こんにちは、PR BASE不動産市場調査部です♪
東日本REINSサマリーレポート2026年10月分が更新されました!
では早速レポートを見ていきましょう!と、いつものようにお知らせです!
今月のトピックは『間取りマニア』のサービス開始です。
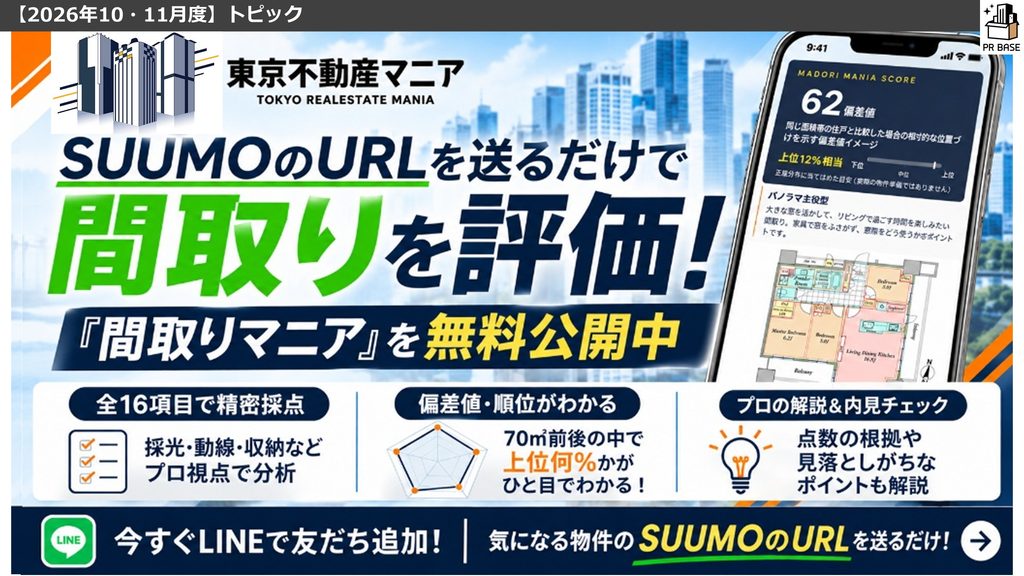
東京不動産マニアが、SUUMOのURLを送るだけで間取りを無料採点できるサービス『間取りマニア』を公開しました。
マンションブロガーやインフルエンサーの知見を集結し、採光や収納、廊下面積、柱・梁の食い込みなど全16項目から間取りを多角的に評価。
点数だけでなく、同じ面積帯での偏差値・順位やプロ視点の解説、内見時のチェックポイントまで確認できます。
使い方は簡単で、公式LINEに気になる物件のSUUMOのURLを送るだけ。約5〜10分で採点結果が届き、1日3件まで完全無料で利用可能です。
立地や価格だけでは見えない「本当に住みやすい間取り」を客観的に比較できる、住まい探しの新しい判断材料として注目のサービスです。
それでは、≪2026年10月度REINSサマリーレポート≫です。
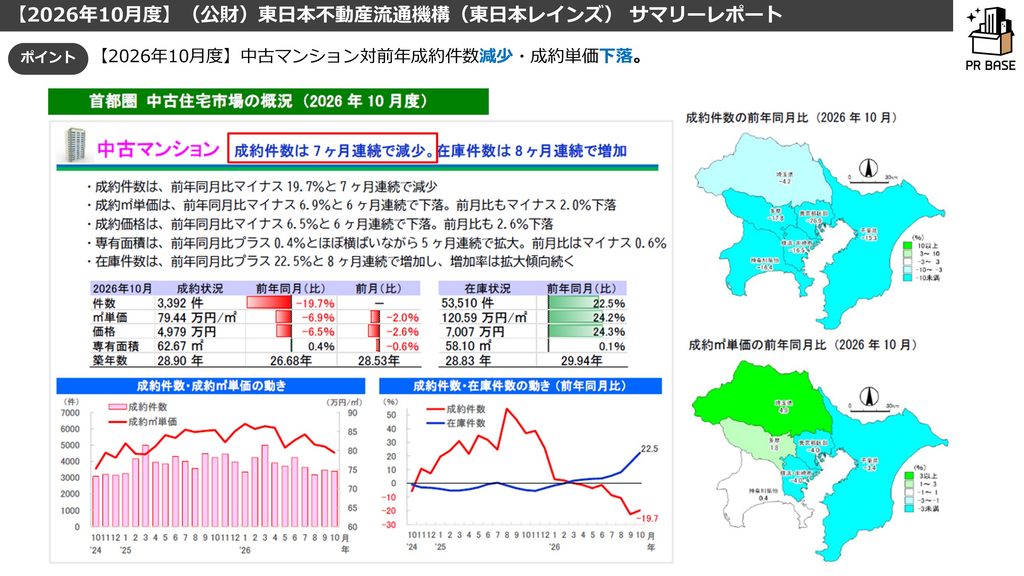
1都3県全体では、対前年成約数減少↓・成約単価下落↓/対前月在庫増加↑・成約単価下落↓
都心3区では、対前年成約数減少↓・成約単価下落↓/対前月在庫増加↑・成約単価下落↓
【首都圏全体】
首都圏の成約数は3,392件(前年比-19.7%)で、7ヶ月連続の減少です。減少幅は前月の-22.7%からやや縮小しました。
成約㎡単価は79.44万円/㎡(前年比-6.9%、前月比-2.0%)、成約価格は4,979万円(前年比-6.5%、前月比-2.6%)です。いずれも6ヶ月連続の下落となりました。
成約価格は直近13ヶ月で初めて5,000万円を割り込みました。㎡単価も1990年11月(80.14万円/㎡)の水準を下回っています。
一方、在庫件数は53,510件(前年比+22.5%)と8ヶ月連続で増加し、増加率も拡大が続いています。新規登録件数も20,072件(前年比+25.8%)と、2万件を超えました。
在庫㎡単価は120.59万円/㎡(前年比+24.2%)と27ヶ月連続で上昇しています。ただし前月比は+0.5%で、伸びは鈍ってきました。
成約㎡単価と新規登録㎡単価の乖離は+51.4%(前月+45.6%)と5割を超えました。首都圏全体で見ると、売出側の価格認識はなお高止まりしています。
在庫消化月数は15.8ヶ月で、前年同月(10.3ヶ月)の約1.5倍です。
エリア別では、首都圏の全地域で成約件数の前年割れが続きました。ただし埼玉は-4.2%(前月-18.6%)と、減少幅が大きく縮小しています。
成約㎡単価は、埼玉(+4.9%)・多摩(+1.8%)・神奈川県他(+0.4%)で前年を上回りました。単価が下落したのは、東京都区部・横浜川崎・千葉の3地域です。
【東京都心部の動向】
都心3区の成約件数は188件(前年比-36.9%)で、10ヶ月連続の減少です。ただし前月の176件からは小幅に増えました。
成約㎡単価は227.43万円/㎡(前年比-3.6%、前月比-1.6%)で、2ヶ月連続の前年割れです。成約価格も1億2,951万円(前年比-4.4%)と、前年割れに転じました。
在庫件数は5,978件(前年比+74.1%)と増加が止まらず、在庫消化月数は31.8ヶ月(前年同月11.5ヶ月)です。
注目すべきは、先月お伝えした「売り手の値付けが下がり始めたサイン」がはっきりしてきたことです。
新規登録㎡単価は286.36万円/㎡(前年比-12.6%、前月比-6.6%)で、1月のピーク(334.52万円/㎡)から約14%下がりました。
在庫㎡単価も305.00万円/㎡(前年比-6.9%)と、4ヶ月連続で前月を下回っています。
その結果、成約㎡単価と新規登録㎡単価の乖離は+25.9%まで縮まりました(前年同月+38.9%、前月+32.7%)。首都圏全体では乖離が広がる中、都心3区だけは「ワニの口」が閉じ始めた形です。
売り手が相場に歩み寄れば、取引が再び動き出す前提が整っていきます。
【価格下落の中の“希望の光“】
数字だけを見ると厳しい月ですが、中身を分解すると前向きな材料も見えてきます。
ー郊外・実需エリアは底堅い。単価が上がっているエリアもあるー
さいたま市(成約㎡単価+15.2%)、埼玉中央地区(+17.9%)、神奈川県央地区(+13.2%)は2桁の上昇です。
多摩は新規登録が13ヶ月連続で前年を下回っており、在庫倍率は11.2倍と都内で最も需給が締まっています。
23区でも城南地区は成約価格+11.9%で、売出価格との差は401万円と23区で最小です。
売り手と買い手の目線が近いエリアと言えます(件数減少による上振れの可能性には注意が必要です)。
ー2年前と比べると、件数・単価とも上回っているー
前年10月は、成約件数が前年比+36.5%と突出した水準でした。
2年前(2024年10月)と比べると、首都圏の成約件数は約1割多く、成約㎡単価も約6%高い水準です(概算)。
都心3区の件数も、2年前(約183件)並みにとどまっています。
【市場から人が減っている3つの層】※先月同様
〈1〉投資・買取再販層の退出(都心3区) 〈2〉与信が伸びず「買えない」実需層 〈3〉外側も高くなり、動けなくなった様子見層
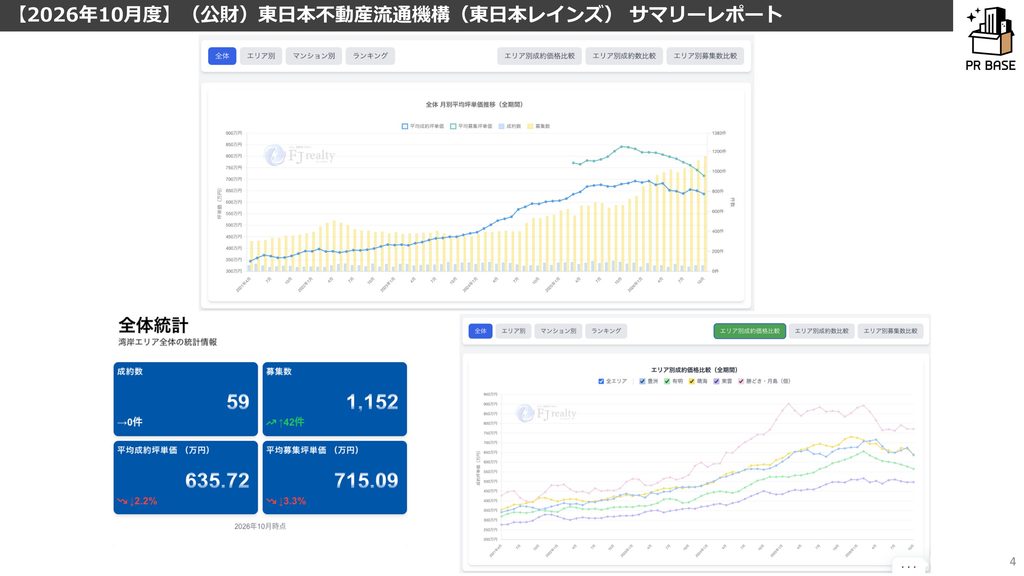
≪湾岸エリア状況≫ふじふじ太さん湾岸マンションアナリティクス参照
湾岸エリアの最新市況は、以下コラムを参照しております。併せてご確認ください。
◆【引き続き募集件数大幅増】2026年10月迄の湾岸エリア最新市況分析レポート
今月(10月)の湾岸エリアは
【成約価格下落・坪635万(先月比-2.2%)/募集価格下落・坪715万(先月比-3.3%)/成約件数横ばい・59件(前月比±0件)/募集件数増・1,152件(先月比+42件)】
≪成約件数は横ばいで前年比4割減。募集件数は過去最高を更新する一方、売出価格の調整が進み乖離は縮小≫
10月の成約価格は坪635万円(前月比-2.2%)と、下落傾向が続いています。
エリア別では、東雲(坪497万円、+0.2%)と勝どき/月島(坪772万円、±0%)が横ばいを保った一方、
豊洲(坪637万円、-5.5%)・晴海(坪639万円、-4.3%)・有明(坪565万円、-2.1%)の下落が目立ちました。豊洲は、前月の「スペシャル成約」の反動も含まれるとみられます。
共通しているのは、各エリアのナンバーワンマンションの動きが鈍いことです。過去2年で急伸した物件ほど価格調整が強く出ており、エリア内の物件間の価格差は縮まりつつあります。
成約件数は59件と前月と同数ですが、前年同月(94件)比では-35件と、流動性は大きく落ちたままです。成約回転率も5.1%(前月比-0.2ポイント)と低迷が続いています。
分析対象のうち15棟が成約ゼロで、募集件数が突出して多い晴海フラッグT棟も成約は1件にとどまりました。
一方、パークタワー勝どきは10月だけで7件が成約し、勝どき/月島の半数を占めました。湾岸のマーケットリーダーで取引が戻り始めた点は、明るい材料です。
募集件数は1,152件(前月比+42件)と4ヶ月連続で増加し、過去最高を再更新しました。晴海を除く全エリアで在庫が増えており、エリアナンバーワンマンションの売り出しが増えているのが特徴です。
晴海は433件(前月比-2件)と小幅に減りましたが、晴海フラッグT棟とパークタワー晴海の在庫減少によるもので、売り止めや賃貸への切り替えも出ているようです。
供給過多の状況自体は変わっていません。
一方、募集価格は坪715万円(前月比-3.3%)と3ヶ月連続で下落し、売出と成約の乖離は+13.7%から+12.6%へさらに縮小しました。
現場では、予算内まで価格が下がってきたことで内覧や問い合わせが増え始めているとの声もあります。売り手の歩み寄りが続けば、流動性が戻るきっかけになりそうです。
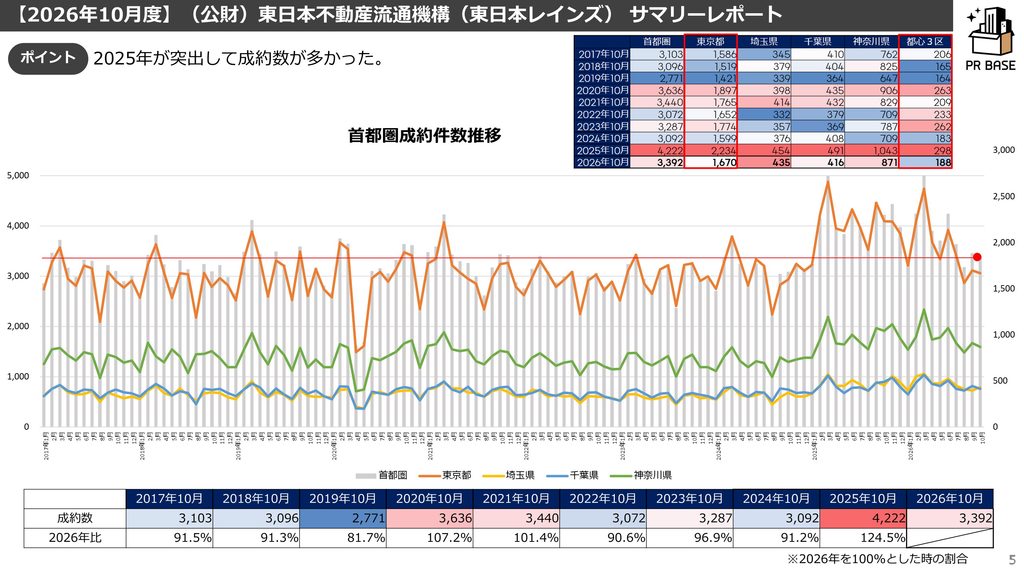
スライドの通り、1都3県全体の成約件数は3,392件で、10月としては直近10年間で4番目に多い水準になりました。
(※2025年1月からのREINS集計方法の変更により成約数への影響があるかもしれないとのことでしたのでご注意ください)
前年同月比では-19.7%ですが、2025年10月(4,222件)は直近10年で突出して多い月でした。2024年10月(3,092件)と比べると約1割多く、10年平均(約3,311件)もやや上回っています。「急減」に見えるのは、昨年の山が高すぎたことの裏返しという面もあります。
エリア別では、今月も首都圏の全地域で件数が前年を下回りました。ただし減少幅が縮小した地域が目立ちます。
東京都区部(-30.6%→-26.9%)、多摩(-28.0%→-17.8%)、埼玉(-18.6%→-4.2%)と、特に埼玉はほぼ前年並みまで戻しました。一方、千葉(-6.7%→-15.3%)と横浜・川崎(-14.5%→-16.5%)は減少幅が広がっています。
単価面では、埼玉(+4.9%)・多摩(+1.8%)・神奈川県他(+0.4%)が前年を上回りました。条件の良い物件だけが決まる『選別相場』は続いていますが、近郊の中でも需給の締まったエリアには底堅さが残っています。
中古マンション成約件数および各指標は下記の通りです。
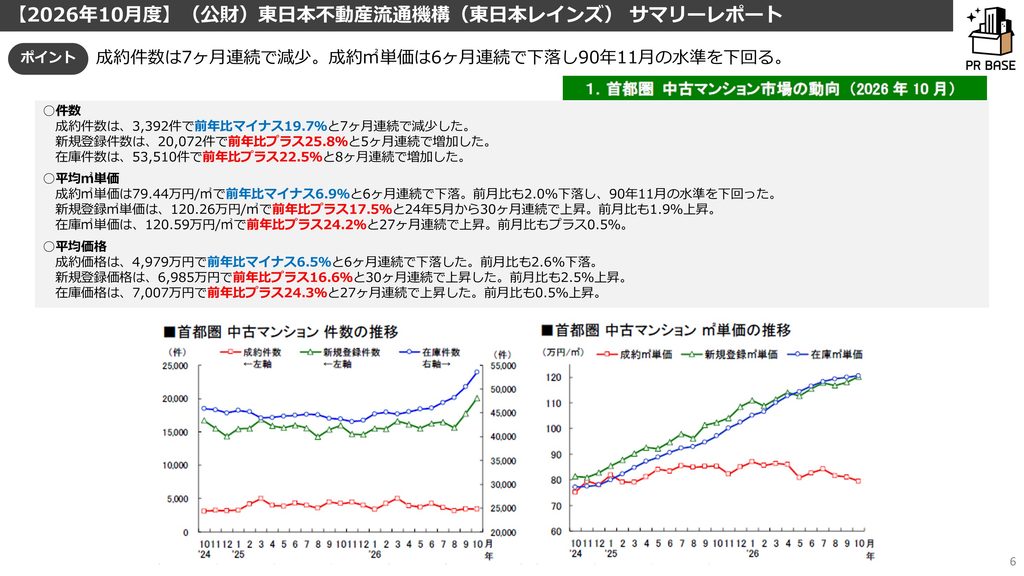
成約件数の減少・成約㎡単価の下落は今月も継続しました。成約㎡単価79.44万円/㎡は前月比-2.0%、前年比-6.9%と6ヶ月連続の下落で、下げ幅も再び拡大しています。1990年11月(80.14万円/㎡)の水準も下回りました。
成約価格も4,979万円と、直近13ヶ月で初めて5,000万円を割り込んでいます。一方で新規登録㎡単価は120.26万円/㎡(前年比+17.5%)と24年5月から30ヶ月連続の上昇、在庫㎡単価も120.59万円/㎡(同+24.2%)と27ヶ月連続の上昇です。
成約㎡単価との乖離は+51.4%と、前月の+45.6%からさらに広がり、5割を超えました。新規登録㎡単価は前月比+1.9%(新規登録価格も同+2.5%)と2ヶ月続けて上昇し、前年比の上昇率も+16.4%→+17.5%とわずかに戻しました。
首都圏全体で見ると、売出価格の頭打ちはまだ見えていません。 ただし在庫㎡単価の前年比上昇率は+26.7%→+24.2%と鈍化が続き、前月比も+0.5%にとどまっています。
さらに都心3区では、新規登録㎡単価が前年比-12.6%と大きく下げました。
売出価格の調整は、都心から先に進んでいます。 背景としては、審査金利の上昇によって借入可能額が下がり、同じ年収でも狙える価格帯が下がっていることの影響が大きいと感じています。
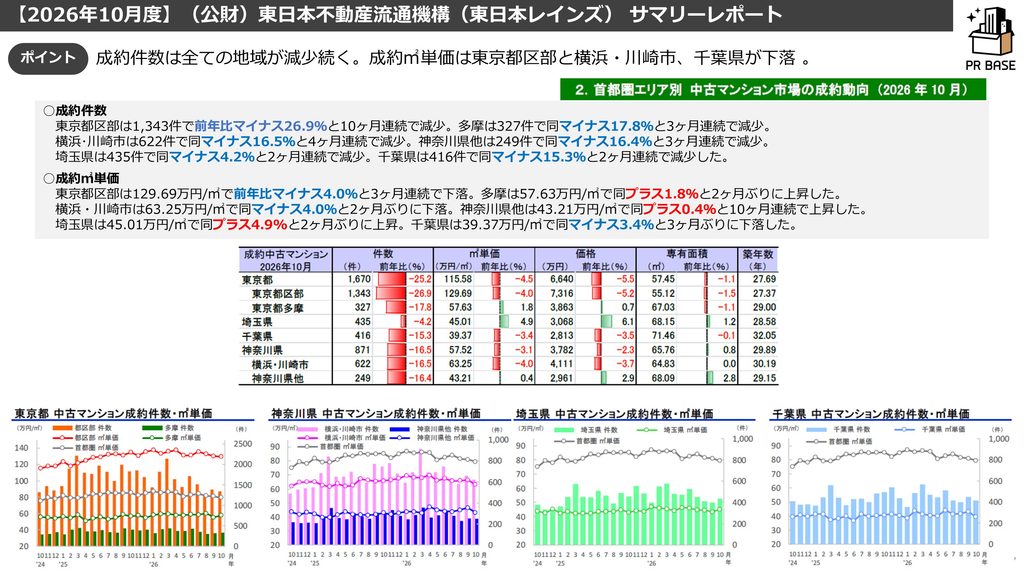
エリアごとの好調・不調が、月ごとに入れ替わるようになってきました。
先月14ヶ月ぶりに下落した多摩は、57.63万円/㎡(前年比+1.8%、前月比+4.2%)と再びプラスに戻りました。
件数も327件(-17.8%)と、減少幅は先月の-28.0%から縮小しています。先月の下落は一時的な振れだった可能性があり、多摩の底堅さは保たれていると見ています。
埼玉も45.01万円/㎡(+4.9%)と2ヶ月ぶりに上昇し、件数も435件(-4.2%)とほぼ前年並みまで戻しました。
一方、先月まで上昇していた千葉は39.37万円/㎡(-3.4%、前月比-8.9%)、横浜・川崎は63.25万円/㎡(-4.0%)と、そろって下落に転じました。神奈川県他は43.21万円/㎡(+0.4%)と10ヶ月連続の上昇を保ったものの、前月の+11.7%から伸びが大きく縮みました。
東京都区部は129.69万円/㎡(-4.0%)と3ヶ月連続の前年割れで、下落幅は先月の-0.9%から拡大しています。
近郊エリアは件数が少ないため単月の振れが大きく、1ヶ月のプラス・マイナスだけで方向感を判断するのは難しくなっています。東京と近郊の価格差が縮む流れは続いていますが、近郊の中でも「埼玉・多摩は持ち直し、千葉・横浜川崎は調整」と、エリアごとの差がはっきりしてきました。
続いて、在庫件数と成約価格です。
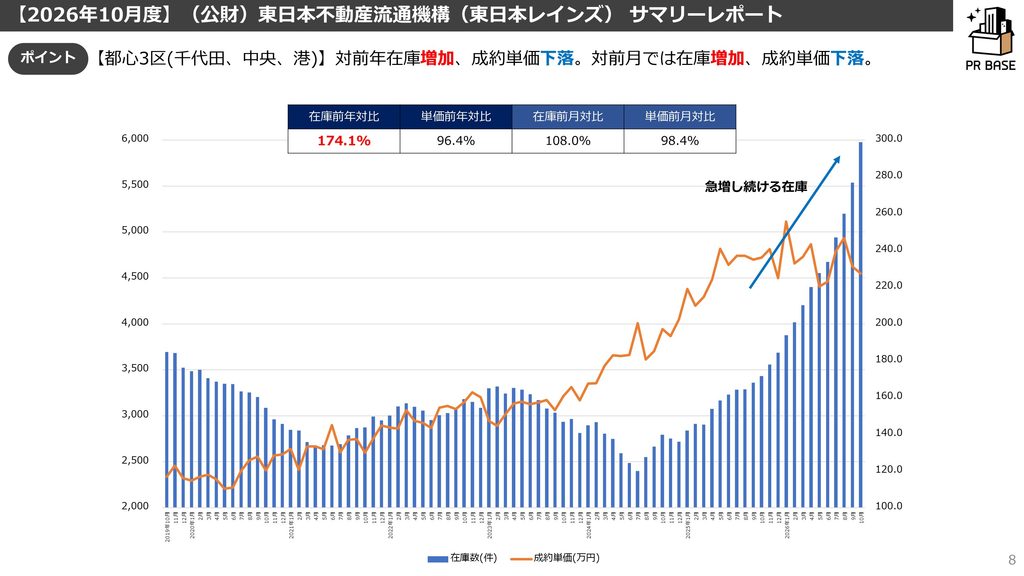
都心3区(千代田区、中央区、港区)の在庫は5,978件、対前年+74.1%と増加率がさらに加速しました(+58.1%→+64.8%→+74.1%)。対前月でも+8.0%です。
成約件数は188件(前年比-36.9%)と10ヶ月連続の減少です。前月の176件からは小幅に増えましたが、在庫に対する成約のペースは依然として細いままです。
相場が上がり続けたことでパワーカップルでも買える範囲を超える物件が増えたことに加え、投資家・買取再販業者の離脱が大きな影響を与えていると考えられます。
在庫の中身を見ると、成約築年数23.14年に対して在庫築年数は19.55年と、今月も売れ残っているほうが築浅という状態が続いています。
在庫の値付けは調整が進んでいます。在庫㎡単価は305.00万円/㎡(前年比-6.9%)と2ヶ月連続の前年割れで、下げ幅も先月の-2.0%から広がりました。在庫価格も1億9,708万円(同-5.0%)と前年割れに転じています。
成約価格は1億2,951万円(前年比-4.4%、前月比-1.4%)と前年割れに転じ、成約㎡単価も227.43万円/㎡(前年比-3.6%)と2ヶ月連続の前年割れです。
毎月同様のことを申し上げていますが、中長期的には都心一等エリアの成約単価が引っ張る形で上昇に転ずると思っています。
しかし、審査金利の上昇や先行き不安のニュースが続いている間は、安定した上昇基調に戻るのはもう少し先になりそうです。
今月は都心3区で新規登録㎡単価が前年比-12.6%、在庫㎡単価も-6.9%と、売主側の値付けの調整がはっきりしてきました。その結果、都心3区の売出と成約の乖離は+32.7%から+25.9%へ縮小しています。この乖離が縮まっていくことが、上昇基調に戻るための最初のステップになると見ています。
首都圏の平均値は、都心と近郊、さらに物件ごとの二極化(三極化)が進んだことで、実態を表しにくい数字になりつつあります。
参考までに、在庫を月間成約件数で割った消化月数は今月15.8ヶ月でした。前月の14.6ヶ月から再び伸び、前年同月の10.3ヶ月と比べると約1.5倍の水準です。
都心3区に限ると31.8ヶ月(前年同月11.5ヶ月)と約2.8倍に達しています。前月の31.5ヶ月からはほぼ横ばいで、成約件数がわずかに戻った分、在庫の伸びと相殺された形です。
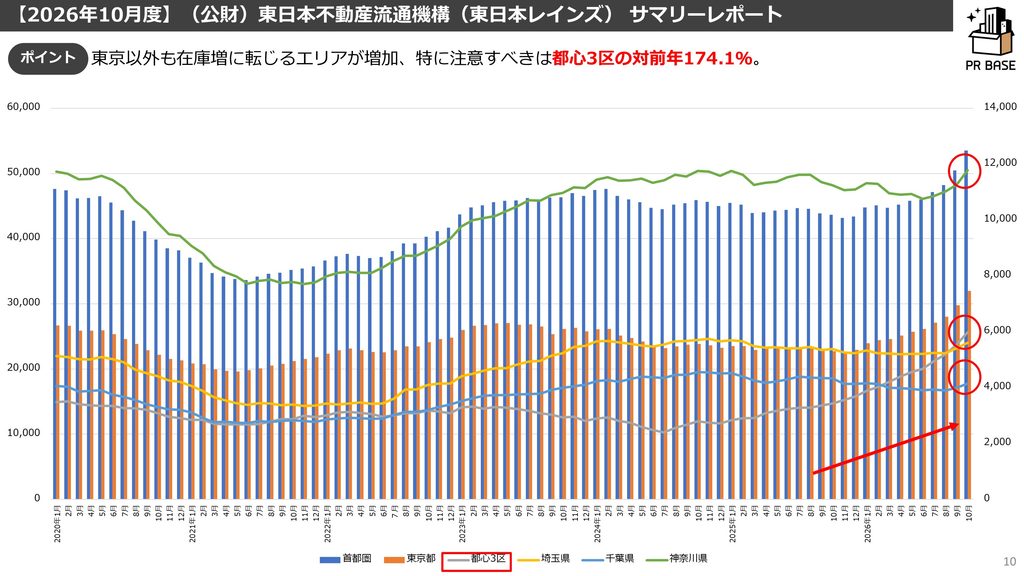
東京以外でも、在庫が前年を上回るエリアが増えました。埼玉は5,609件(対前年+4.3%)と2ヶ月連続の増加、神奈川は11,779件(同+4.8%)と増加に転じました。
千葉は4,141件(同-4.3%)と在庫減が続いていますが、減少幅は先月の-8.1%から縮小し、前月比では+3.6%と増えています。
東京は31,981件(同+40.7%)と3万件を超え、特に都心3区は対前年174.1%と、先月の164.8%からさらに増加率が拡大しました。
多摩も3,659件(同+3.6%)と2ヶ月連続で増加しましたが、都内ではもっとも小さい増加率にとどまっています。
都心までのアクセスがいい近郊エリアが受け皿になっている構図自体は変わりません。ただ、今月は1都3県すべてで在庫が前月から増え、近郊の成約件数も全地域で前年割れが続いています。受け皿側にも在庫が溜まり始めた流れは、今月も続いていると見ています。
売出価格と成約価格です。
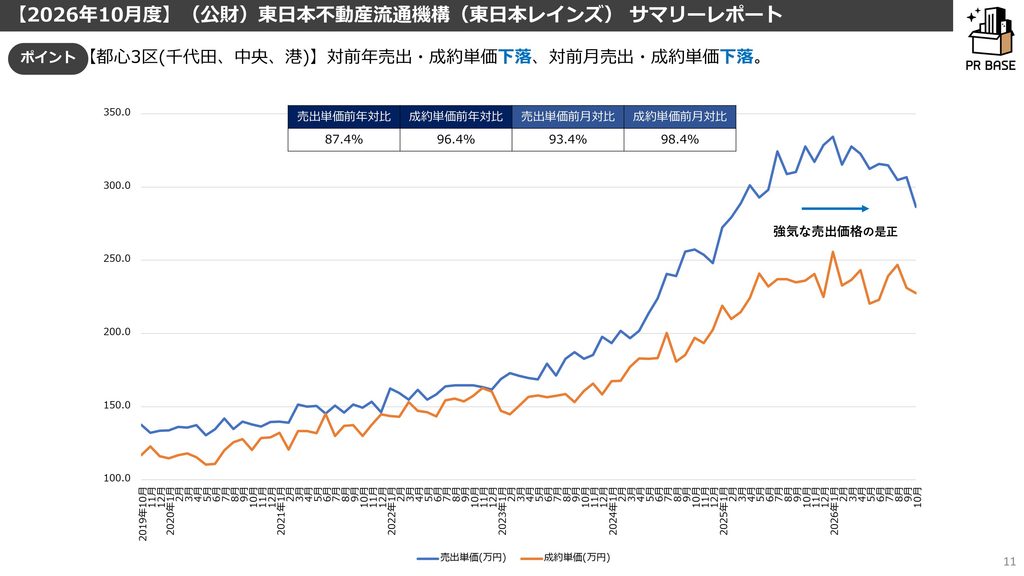
都心3区では、売出単価の是正が今月はっきりと加速しました。新規登録㎡単価は286.36万円/㎡で前年比-12.6%(前月比-6.6%)と4ヶ月連続の前年割れで、1月のピーク(334.52万円/㎡)からは約14%下がっています。
成約㎡単価(227.43万円/㎡、前年比-3.6%)の下げ幅を大きく上回るペースで売出価格が下がったことで、売出と成約の乖離は+25.9%まで縮小しました(前年同月+38.9%、前月+32.7%)。
売主が買主の目線に歩み寄り始め、折り合いのつく価格帯に近づきつつあります。これが取引件数の回復につながるかが、今後の注目点です。
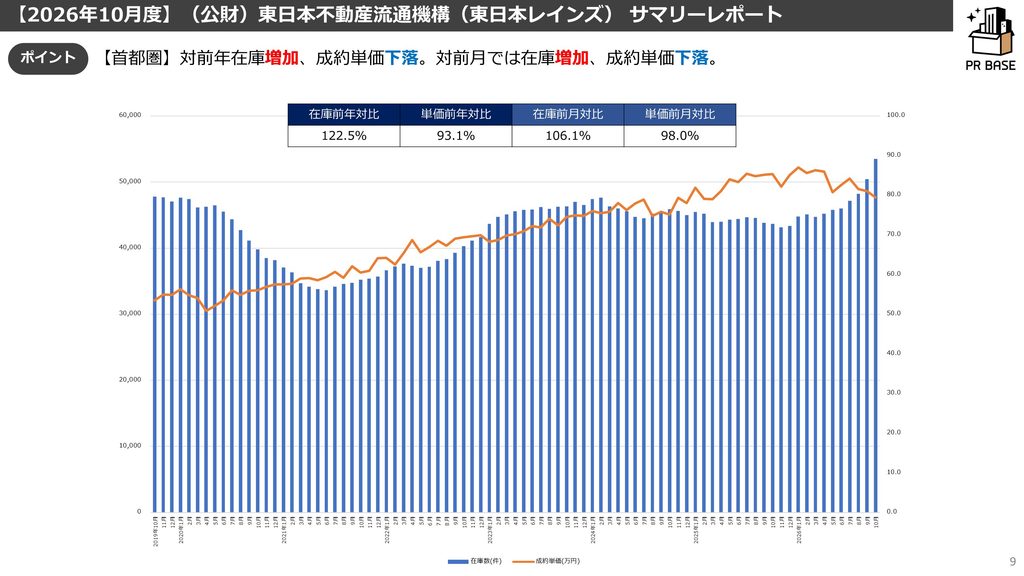
最後に、首都圏全体の売出単価と成約単価の推移グラフです。
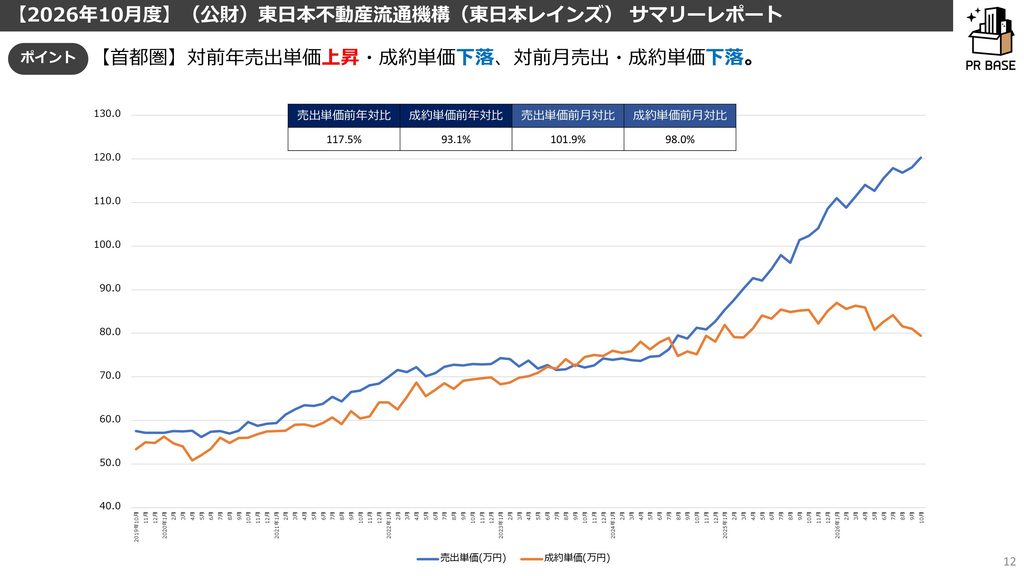
都心の価格に大きく左右されるので、あまり意味を成す指標ではなくなってきたと思います。
首都圏全体では、対前年で売出単価上昇・成約単価下落、対前月でも売出単価上昇・成約単価下落という形になりました。
新規登録㎡単価は120.26万円/㎡(前月比+1.9%)、新規登録価格も6,985万円(同+2.5%)と2ヶ月続けて上昇し、前年比の上昇率も+16.4%→+17.5%とわずかに拡大しました。首都圏ベースでは、売出価格の是正はまだ始まっていません。
一方で成約㎡単価は79.44万円/㎡(前月比-2.0%)と下げており、乖離は+51.4%まで広がっています。
都心3区ではすでに売出単価が前年比-12.6%と是正局面に入り、乖離も縮小し始めました。都心で始まった売出価格の是正が近郊にも広がっていくのかどうかが、引き続き来月以降の注目点です。
以上、今月の月例速報Market Watch~REINSサマリーレポートから不動産市場を読む~でした。